BiowaterstofGebeurtenis
IEA Global Hydrogen Review 2023: vraag van 95 Mt, laagemissie waterstof nog steeds onder 1 Mt
In september 2023 publiceerde de IEA de Global Hydrogen Review 2023. De wereldwijde vraag naar waterstof bedroeg in 2022 ongeveer 95 Mt, terwijl de productie van laagemissie waterstof nog steeds zeer beperkt is.
Andere taalversies: Polski, English, Deutsch, Español, Français, Italiano.
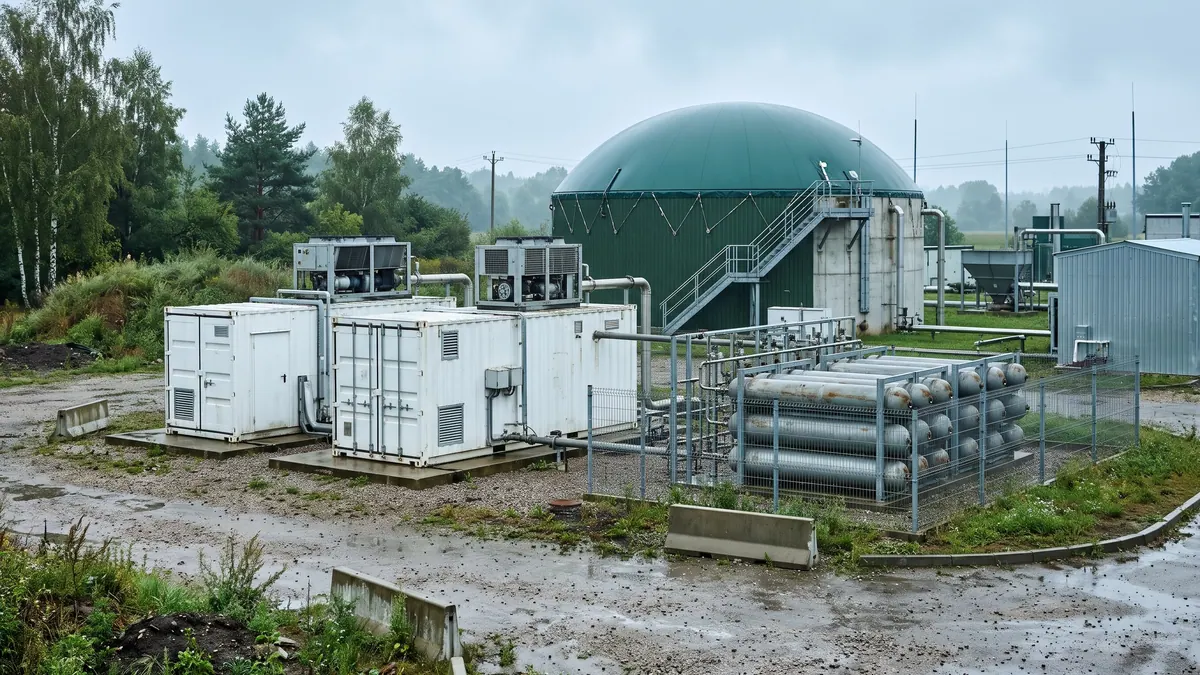
Het Internationaal Energieagentschap (IEA) publiceerde in september 2023 het jaarlijkse overzicht van de waterstofmarkt. Uit het rapport blijkt dat de wereldwijde vraag naar waterstof in 2022 ongeveer 95 miljoen ton bedroeg, wat bijna 3% meer is dan het jaar daarvoor, en dat bijna alle waterstof wordt geproduceerd uit fossiele brandstoffen. De productie van laagemissie waterstof – via elektrolyse aangedreven door hernieuwbare energie of uit gas met CO₂-afvang – blijft onder de 1 miljoen ton. Aangekondigde projecten zouden deze kunnen verhogen tot enkele tientallen miljoenen tonnen in 2030, maar de meeste bevinden zich nog in een vroeg stadium.
Wat er verandert
Het rapport toont een kloof tussen ambities en realisatie. Overheden hebben strategieën en doelstellingen aangekondigd, maar slechts een deel van de projecten heeft verzekerde financiering en afnemers. De grootste vraag komt van raffinaderijen en de chemische industrie (ammoniak, methanol), terwijl nieuwe toepassingen – zoals staal, zwaar transport en scheepvaart – zich nog in de pilotfase bevinden. Het agentschap benadrukt de rol van regelgeving: veilingen, contracten voor verschil, certificeringsnormen en vereisten voor het gebruik van laagemissie waterstof in de industrie.
In de Europese context wijst het rapport erop dat de EU een van de meest uitgebreide pakketten waterstofregelgeving heeft aangenomen, waaronder regels voor RFNBO-brandstoffen en het plan voor de Europese Waterstofbank.
Betekenis voor de sector in Polen
Voor Polen, een van de grootste waterstofproducenten in de EU (voornamelijk grijze waterstof uit aardgas), is het rapport een aanwijzing dat de transitie zowel technologie als vraag vereist. Voor de biogassector volgen hieruit twee conclusies. Ten eerste kan waterstof uit biomassa en biogas een aanvulling zijn op de markt, maar de rol ervan hangt af van de kosten en duurzaamheidscriteria. Ten tweede zal gedeelde infrastructuur – gasnetwerken, opslag en kwaliteitsnormen – coördinatie vereisen bij het mengen van waterstof en biomethaan.
De ontwikkeling van waterstof heeft ook invloed op de biomethaanmarkt: beide gassen concurreren om toegang tot netwerken en middelen, maar kunnen elkaar aanvullen, bijvoorbeeld bij de methanisering van CO₂.
Waar u op moet letten
Bij het analyseren van projecten dient u onderscheid te maken tussen fossiele, laagemissie en hernieuwbare waterstof, omdat de classificatie bepalend is voor steun en certificeringsverplichtingen. Het is ook raadzaam te controleren of aangekondigde "plannen" daadwerkelijk over financiering beschikken.
Waarom de cijfers uit het rapport met voorzichtigheid moeten worden gelezen
Aangekondigde projecten zijn geen investeringsbeslissingen. In veel landen is de portefeuille van aangekondigde investeringen vele malen groter dan wat daadwerkelijk over financiering en afnemers beschikt. Voor de waterstofmarkt betekent dit een risico op vertragingen en herzieningen van plannen. De biogassector, die al over operationele installaties en bewezen technologieën beschikt, kan in deze context een voordeel laten zien in de vorm van gereed en voorspelbaar hernieuwbaar gas.
Wat volgt
De IEA zal de uitvoering van projecten en de ontwikkeling van beleid blijven monitoren. Voor de EU zijn de eerste veilingen van de Europese Waterstofbank en de definitieve regelgeving van het gas- en waterstofpakket van cruciaal belang.
Bronnen
Verwante artikelen