Markt und InvestitionenAnalyse
Biomethanpotenzial in Polen: Marktstand, Szenarien und Grenzen (Stand 2026)
Polen hat Hunderte Biogasanlagen, doch die Einspeisung von Biomethan in das Netz beginnt erst. Wir ordnen die Daten (KOWR, PSG), berechnen die Größenordnung des Potenzials und benennen Hemmnisse sowie Faktoren, die über das Entwicklungstempo entscheiden.
Weitere Sprachversionen: polski, English, français, italiano, Nederlands.
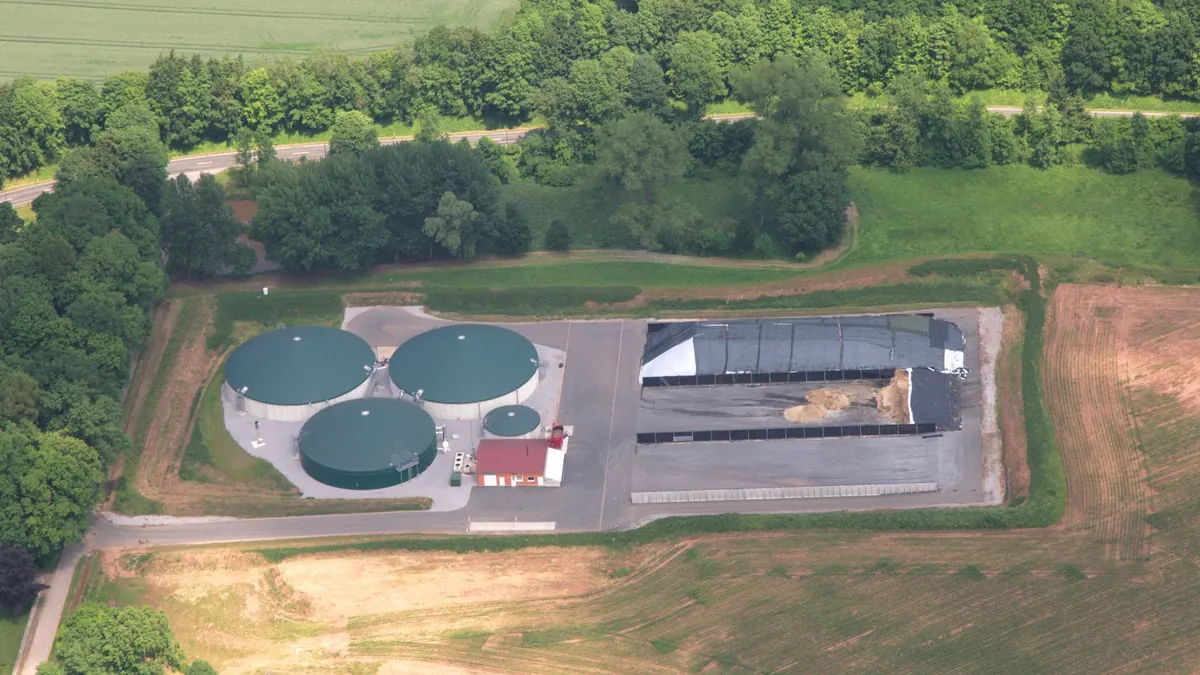
Polen hat einige Hundert Biogasanlagen, darunter nach Berichten auf Grundlage von Daten des Nationalen Zentrums für Landwirtschaftsförderung (KOWR) von Ende Mai 2026 rund 209 im Register eingetragene Anlagen für landwirtschaftliches Biogas mit einer Gesamtkapazität von ca. 840 Mio. m³ Biogas jährlich, davon ca. 11 Mio. m³ in Form von Biomethan. Die Einspeisung von Biomethan in das Gasnetz beginnt erst: Laut Polska Spółka Gazownictwa gelangten die ersten Mengen aus der Anlage an der Zuckerfabrik in Strzelin 2025 in das Netz. Die Größenordnung der Biogaskapazität entspricht etwa 2% des landesweiten Gasverbrauchs (ca. 20 Mrd. m³ jährlich), und die Studien zum Potenzial nennen um ein Vielfaches höhere Werte, abhängig von den getroffenen Annahmen.
Marktstand
- Landwirtschaftliche Biogasanlagen: ca. 209 Anlagen im KOWR-Register (Mai 2026), die meisten mit Kraft-Wärme-Kopplung.
- Gesamter Sektor: Branchenberichte sprechen von mehr als 400 in Betrieb befindlichen Biogasanlagen (mit Deponiegas, Klärgas und industriellem Gas).
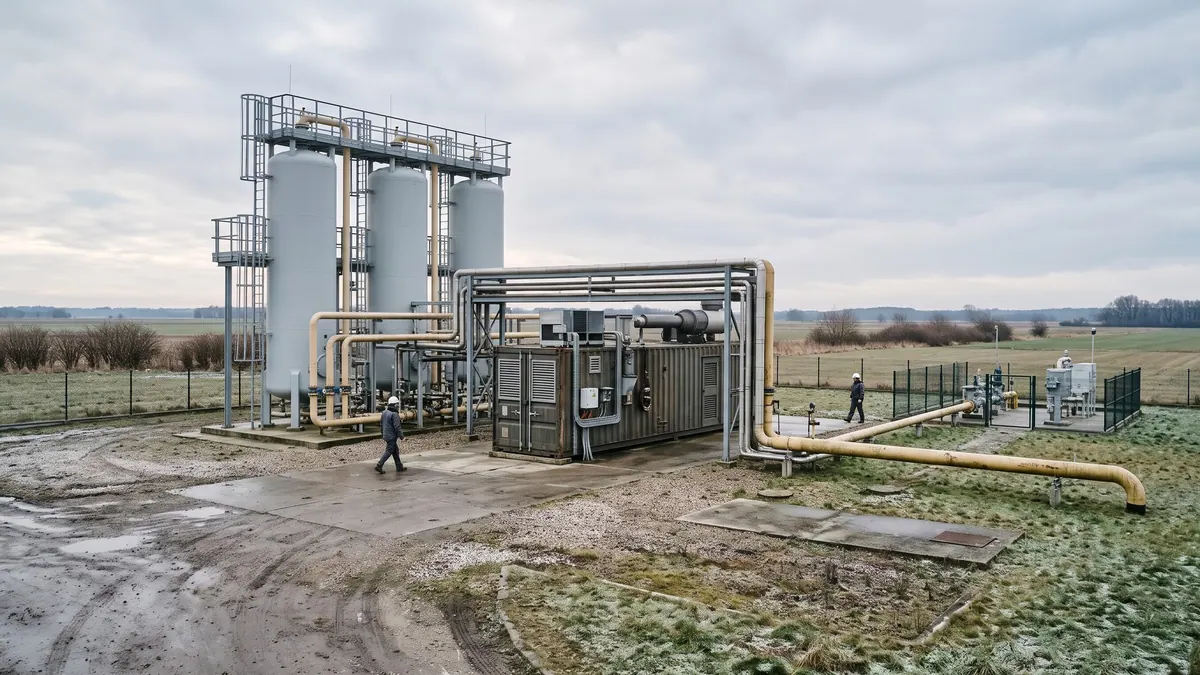
- Biomethan: erste Anlagen mit Einspeisung in das Netz seit 2025; die Betreiber melden eine große Zahl erteilter Anschlussbedingungen und abgeschlossener Verträge, wobei abweichende Daten aus verschiedenen Zeiträumen und Quellen eine vorsichtige Interpretation erfordern.
- Anschluss weiterer Anlagen: für die kommenden Jahre angekündigt, abhängig von Bau und Anschlüssen.
Wie man die Größenordnung berechnet
840 Mio. m³ Biogas × ca. 55% CH₄ ≈ 462 Mio. m³ Methan ≈ 4,6 TWh (bei 10 kWh/m³). Der Gasverbrauch in Polen liegt in der Größenordnung von 20 Mrd. m³ (200 TWh), das sind also ca. 2,3%. Würde die gesamte Kapazität in Biomethan umgewandelt, wäre es immer noch ein geringer Anteil, doch man sollte bedenken, dass ein erheblicher Teil des Biogases lokal in der Kraft-Wärme-Kopplung (Strom und Wärme) verbraucht wird.
Wovon das Potenzial abhängt
| Quelle des Potenzials | Hinweise |
|---|---|
| Wirtschaftsdünger (Gülle, Mist) | große Ressource, aber verstreut und verdünnt; erfordert Sammelanlagen |
| Landwirtschaftliche Reststoffe und Zwischenfrüchte | abhängig von landwirtschaftlichen Praktiken und Konkurrenz (z. B. Stroh und Boden) |
| Energiepflanzen | begrenzt durch Vorschriften und Kosten |
| Bioabfälle und Lebensmittelabfälle | wachsen mit getrennter Sammlung und Verarbeitung |
| Klärschlamm | auf große Kläranlagen beschränkt |
| Deponiegas | allmählich abnehmend in dem Maße, wie die Deponierung zurückgeht |
Verschiedene Studien schätzen das gesamte Biomethanpotenzial auf etwa 1 bis mehrere Mrd. m³ jährlich bis 2030–2035 – ohne dass sich ein einzelner Wert nennen ließe, da er von Annahmen zur Verfügbarkeit von Substraten, zu Kosten und zur Flächennutzung abhängt. In Fachartikeln tauchen Werte von einigen Dutzend Prozent des Gasverbrauchs aufwärts auf; sie sind als Szenarien und nicht als Prognosen zu behandeln.
Beispiel: wie viele Anlagen für 1 Mrd. m³ nötig sind
Eine Anlage mit einer Leistung von 500 m³/h Biomethan läuft 8000 h/Jahr und erzeugt 4 Mio. m³ Biomethan jährlich. Um 1 Mrd. m³ zu erzeugen, braucht man 250 solcher Anlagen. Unter der Annahme, dass je 1 m³ Biomethan 1,85 m³ Biogas nötig sind (55% CH₄, Schlupf 0,5%) und die durchschnittliche Ausbeute 100 m³ Biogas/t Substrat beträgt, braucht jede Anlage etwa 74.000 t Substrate jährlich – insgesamt ca. 18,5 Mio. t für 250 Anlagen. Das vermittelt eine Vorstellung von der Größenordnung der Logistik und der Rohstoffbasis.
Hemmnisse
- Netzanschluss: Aufnahmekapazität des Netzes, Anschlusskosten, Zeit.
- Förderung: fehlende Vorhersehbarkeit der Mechanismen und darin der Preise und Zeiträume.
- Substrate: Konkurrenz, Kosten, Beschränkungen für Energiepflanzen, Verstreutheit des Wirtschaftsdüngers.
- Finanzierung: Kapitalkosten und Anforderungen der Banken.
- Genehmigungen und gesellschaftliche Akzeptanz.
- Kompetenzen und Lieferkette: Verfügbarkeit von Auftragnehmern und Technologie.
Beschleunigende Faktoren
- stabile, langfristige Förderinstrumente (Tarife, Prämien, Auktionen),
- Rückverdichtung und Netzausbau durch die Betreiber,
- Herkunftsnachweise und Nachhaltigkeitszertifizierung,
- Nachfrage aus Verkehr, Industrie und Wärmeversorgung,
- EU-Ziele (REPowerEU, RED III) und der Markt für bioCNG/bioLNG,
- Umwandlung bestehender Biogasanlagen in Biomethananlagen.
Empfehlungen für Investoren
- Beginnen Sie mit der Substratbilanz und den Anschlussbedingungen.
- Prüfen Sie die aktuellen Vorschriften zu Förderung und Zertifizierung.
- Planen Sie modular und mit Reserve für den Ausbau.
- Sichern Sie Verträge für Substrate und Verkauf ab.
- Verfolgen Sie die Daten von KOWR, PSG, GAZ-SYSTEM und URE.
Zusammenfassung
Der polnische Biomethanmarkt steht am Anfang des Weges: Die Biogasinfrastruktur besteht, und die Einspeisung in das Netz hat begonnen. Das Potenzial ist bedeutend, doch seine Realisierung hängt von stabilen Regeln, Anschlüssen und dem Zugang zu Substraten ab. Behandeln Sie die genannten Zahlen als Größenordnungen und prüfen Sie sie anhand der neuesten Daten.
Quellen
Verwandte Beiträge