BiogásExplicación
Biogás agrícola en China: declive de los digestores domésticos y giro hacia grandes instalaciones
China construyó durante décadas pequeños digestores en explotaciones agrícolas. Desde mediados de la década pasada, el apoyo estatal se desplaza hacia grandes proyectos, y el número de instalaciones domésticas activas disminuye.
Otras versiones de idioma: Polski, English, Deutsch, Français, Italiano, Nederlands.
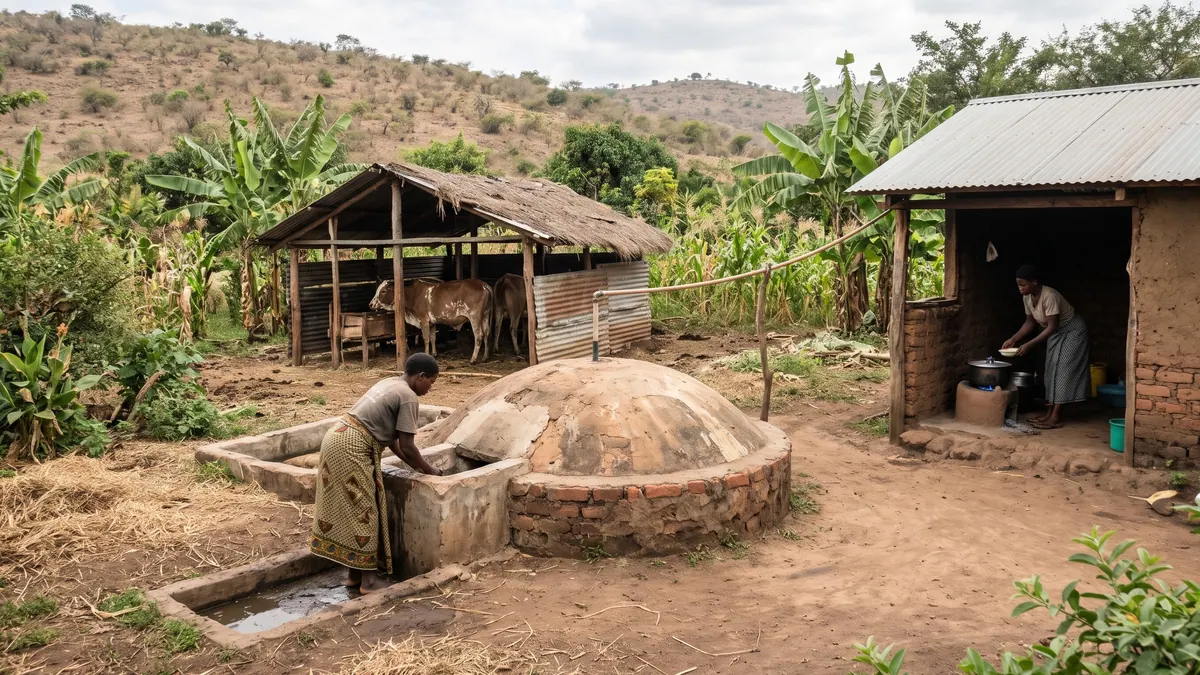
China es el país con la tradición más larga en biogás agrícola: millones de pequeños digestores abovedados en viviendas rurales producían gas para cocinar. Hasta 2015 se instalaron cerca de 42 millones, pero desde entonces el número de unidades activas disminuye, y la política de apoyo se centra en instalaciones de mayor tamaño y en el biometano.
Escala y tendencia
Según IEA Renewables 2023, citado por el portal Anaerobic-digestion.com, hasta 2015 se instalaron en China cerca de 42 millones de digestores domésticos. Esta cifra corresponde a instalaciones construidas, no necesariamente activas: en evaluaciones posteriores de la IEA se menciona una reducción en el número de unidades operativas. Los datos sobre digestores activos después de 2015 no son unívocos en las fuentes disponibles y dependen de la definición (construidos o activos), por lo que no se proporcionan. Los datos de producción siguen la misma lógica: el 13.º Plan de Bioenergía de 2016 indica para 2015 una producción teórica de biogás de 19 000 millones de m³ (en la tabla del plan, citada por la IEA, la entrada se denomina «biogas (methane)», por lo que la unidad base no es precisa), de los cuales 14 000 millones de m³ se atribuyeron a explotaciones rurales y 5 000 millones de m³ a grandes proyectos.
Por qué los digestores domésticos pierden relevancia
Una revisión en Renewable and Sustainable Energy Reviews (2016) señala la concentración de la ganadería en grandes granjas, la modernización agrícola y la urbanización. Estos factores reducen la cantidad de sustrato disponible en las explotaciones y debilitan la adecuación de los pequeños digestores al modelo agrícola actual. Estudios basados en encuestas muestran que el uso de biogás doméstico disminuía y que muchas instalaciones fueron abandonadas. Los autores recomendaban apoyar proyectos de escala media y grande, permitir la desaparición gradual de los proyectos domésticos y adoptar un enfoque regional para decidir su expansión o abandono. También destacaban que los grandes proyectos requieren modelos de desarrollo y mecanismos de explotación adecuados para mantener su rentabilidad.
Giro hacia la gran escala
Según IEA Renewables 2023 (vía Anaerobic-digestion.com), en 2015 se produjo un cambio en la política hacia grandes instalaciones, y desde 2019 se puso mayor énfasis en grandes proyectos de biometano. Un estudio de 2019, que abarcó 1125 explotaciones en cuatro provincias, demostró que los usuarios de grandes instalaciones tienen una tasa de utilización del biogás más alta (aproximadamente un 29 % superior), y que el precio del biogás es su principal limitación. Aquí se observa un dilema típico: una instalación de escala industrial es más eficiente, pero requiere un mercado para el gas y un precio justo.
Objetivos estatales en los planes
El 13.º Plan de Bioenergía para el período 2016-2020 (NEA, 5 de diciembre de 2016) estableció para 2020 el objetivo de 8 000 millones de m³ de biogás anuales procedentes de grandes instalaciones y 0,5 GW de potencia en centrales eléctricas de biogás. Las directrices de diciembre de 2019 ya se centraban en el biometano: más de 10 000 millones de m³ anuales en 2025. Como materias primas, se mencionaban, entre otras, la paja, los excrementos animales y los residuos de cocina. Estos objetivos se tratan en entradas separadas.
Implicaciones para la tecnología
Las grandes plantas agrícolas en China, en línea con las directrices, deben utilizar excrementos animales, paja y residuos de cocina, que requieren un tratamiento diferente al del simple purín de una explotación doméstica. La paja tiene un alto contenido en lignocelulosa, por lo que necesita trituración o pretratamiento. Las directrices de 2019 preveían la recogida de la materia prima y el consumo del gas en un radio reducido para limitar los costes logísticos.
Lo que desconocemos
Los datos estadísticos disponibles difieren en sus definiciones: si se contabilizan instalaciones activas o construidas; si los proyectos se alimentan solo de excrementos o también de paja; si los datos se refieren a biogás bruto o a biometano. Por ello, en comparaciones internacionales, las cifras de China deben considerarse como un orden de magnitud, no como estadísticas exactas. No ha sido posible confirmar en fuentes abiertas datos precisos sobre la disminución del número de digestores domésticos ni sobre la cantidad de proyectos de escala media y grande en un año concreto.
Qué significa esto para Polonia/Europa
La historia de los digestores domésticos chinos es una advertencia para los programas de «pequeña escala» en África y Asia Meridional: la mera construcción de instalaciones no es suficiente; se necesita acceso a la materia prima, mantenimiento y un mercado para el gas o el fertilizante, como confirman las instalaciones abandonadas descritas en RSER. Para Europa, también es relevante que el paso a gran escala no resuelve todos los problemas: el estudio de 2019 señala el precio del gas como una barrera clave incluso para los usuarios de grandes instalaciones.
Fuentes
- RSER 2016 — Development process and probable future transformations of rural biogas in China (EconPapers)
- Household biogas digesters or medium–large-scale biogas plants: a conflicting issue in rural China (AGRIS)
- IEA — China 13th Bioenergy Development Five Year Plan (2016–2020)
- Anaerobic-digestion.com — Biogas in China: Household Digesters to Biomethane (cytuje IEA Renewables 2023)
Artículos relacionados