Recht en regelgevingGebeurtenis
VS: wet OBBBA van juli 2025 en de ondersteuning van biogas – 45Z verlengd tot 2029, uitzondering voor stalmest
De One Big Beautiful Bill Act heeft de belastingvermindering 45Z verlengd tot eind 2029, de eisen voor grondstoffen aangescherpt en een uitzondering behouden voor brandstoffen uit stalmest. Voor 45Y/48E wordt de positie van biogas niet duidelijk vastgesteld.
Andere taalversies: Polski, English, Deutsch, Español, Français, Italiano.
De wet One Big Beautiful Bill Act (OBBBA), ondertekend op 4 juli 2025, heeft de Amerikaanse belastingverminderingen voor energie en brandstoffen hervormd. Voor biogas zijn de wijzigingen in belastingvermindering 45Z (schone transportbrandstoffen) en de bepaling die brandstoffen uit stalmest beschermt, het belangrijkst.
Belastingvermindering 45Z
Volgens een toelichting van het advocatenkantoor Sidley: - de belastingvermindering wordt met twee jaar verlengd, tot eind 2029; - voor brandstoffen geproduceerd na 31 december 2025 moet de grondstof worden geproduceerd of geteeld in de VS, Mexico of Canada; - de emissie-intensiteit (CI) mag in principe niet onder nul dalen, wat de hogere kredieten die eerder voor negatieve resultaten werden toegekend, beperkt; een uitzondering geldt voor brandstoffen uit dierlijke stalmest; - indirecte veranderingen in landgebruik zijn uitgesloten van de berekeningen.
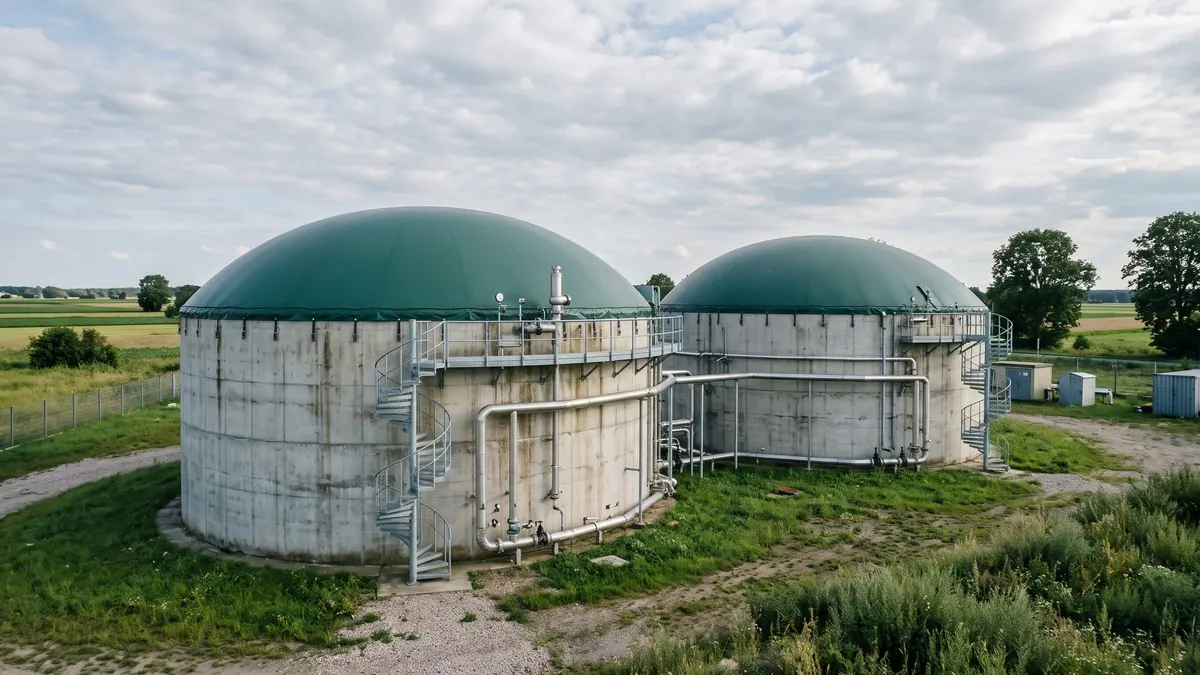
Voor bedrijven met een overdekte mestlagune betekent dit het behoud van een voordeel: de negatieve emissie-intensiteit door vermeden methaan telt nog steeds volledig mee. Zie het artikel over RNG als transportbrandstof.
Belastingverminderingen 45Y en 48E voor elektriciteit
De wet beëindigt 45Y en 48E voor wind- en zonne-energie als de installatie na 31 december 2027 in gebruik wordt genomen, tenzij de bouw binnen 12 maanden na inwerkingtreding van de wet begint. Voor overige technologieën is een algemene afbouw vanaf 2034 voorzien voor projecten waarvan de bouw wordt gestart. De besproken bronnen vermelden biogas, stortgas of biomassa niet, waardoor hun status moet worden nagegaan in de regelgeving en richtlijnen van het Treasury Department.
Buitenlandse beperkingen
Voor 45Y/48E zijn regels ingevoerd voor entiteiten die juridisch of feitelijk verbonden zijn met landen die als bedreiging worden aangemerkt (FEOC): bij bouw die in 2026 begint, bedraagt de drempel voor het aandeel dat niet van dergelijke entiteiten afkomstig is 40 procent, oplopend tot 60 procent voor de jaren vanaf 2030.
De belastingvermindering voor waterstof 45V eindigt voor projecten waarvan de bouw na 31 december 2027 begint.
Gevolgen voor biogasinstallaties
De verlenging van 45Z tot eind 2029 biedt een planningshorizon voor RNG-projecten, en de uitzondering voor brandstoffen uit stalmest behoudt het voordeel van installaties die methaanemissies vermijden. De aanscherping van de eis voor de herkomst van grondstoffen moet import beperken, wat voor biogas uit bedrijven meestal neutraal is, omdat het substraat lokaal is. De details van de berekening van kredieten zijn afhankelijk van de uitvoeringsregelgeving van het Treasury Department, dus voordat een investeringsbeslissing wordt genomen, moet de meest recente versie van de regels worden geraadpleegd.
Bronnen
Verwante artikelen