Diritto e normativaEvento
USA: la legge OBBBA di luglio 2025 e il sostegno al biogas — 45Z fino al 2029, eccezione per il letame
La legge One Big Beautiful Bill Act ha prorogato l’incentivo 45Z fino alla fine del 2029, inasprito i requisiti sulle materie prime e mantenuto l’eccezione per i combustibili derivati dal letame. Per 45Y/48E le fonti non chiariscono il destino del biogas.
Altre versioni linguistiche: Polski, English, Deutsch, Español, Français, Nederlands.
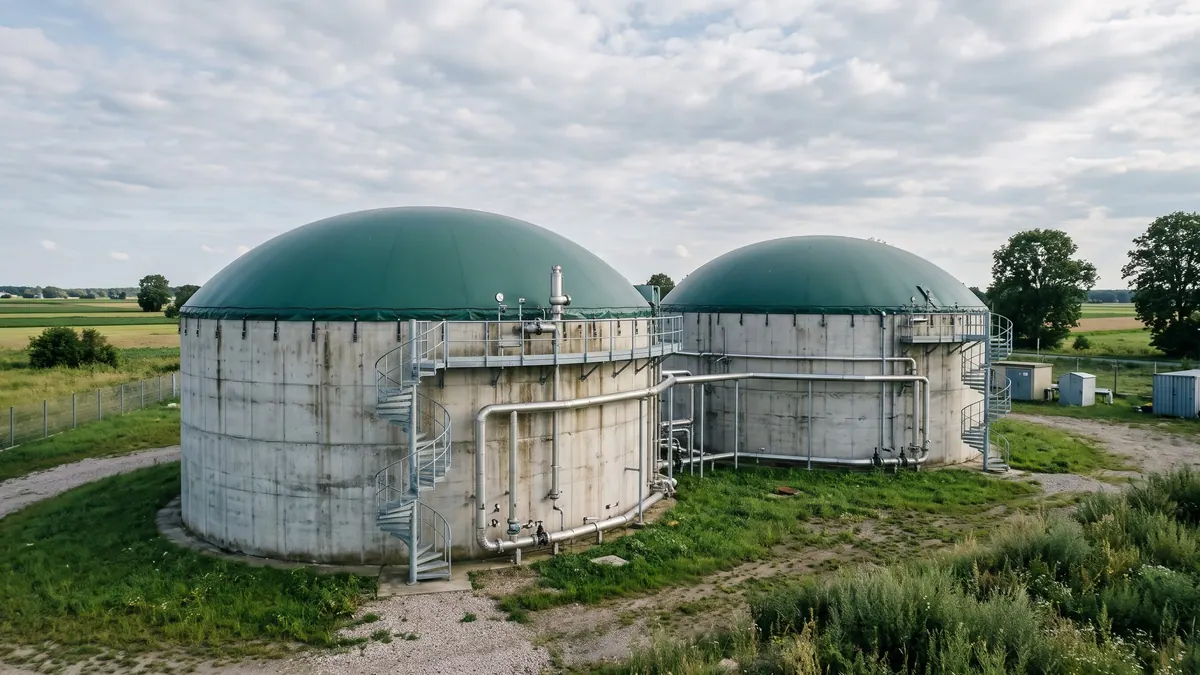
La legge One Big Beautiful Bill Act (OBBBA), firmata il 4 luglio 2025, ha ristrutturato gli incentivi fiscali statunitensi per l’energia e i combustibili. Per il biogas, le modifiche più rilevanti riguardano l’incentivo 45Z (combustibili puliti per il trasporto) e la disposizione che tutela i combustibili derivati dal letame.
Incentivo 45Z
Secondo l’analisi dello studio Sidley: - l’incentivo viene prorogato di due anni, fino alla fine del 2029; - per i combustibili prodotti dopo il 31 dicembre 2025, la materia prima deve essere prodotta o coltivata negli USA, in Messico o in Canada; - l’intensità delle emissioni (CI) non può, in linea di principio, scendere al di sotto di zero, il che limita i crediti più elevati precedentemente concessi per risultati negativi; fa eccezione il combustibile derivato dal letame animale; - sono escluse dai calcoli le modifiche indirette dell’uso del suolo.
Per le aziende agricole con lagune coperte per il liquame, ciò significa mantenere un vantaggio: l’intensità negativa delle emissioni dovuta al metano evitato continua a essere conteggiata integralmente. Si veda il post su RNG come combustibile per il trasporto.
Incentivi 45Y e 48E per l’energia elettrica
La legge pone fine agli incentivi 45Y e 48E per l’eolico e il fotovoltaico se l’impianto viene avviato dopo il 31 dicembre 2027, a meno che la costruzione non inizi entro 12 mesi dall’entrata in vigore della legge. Per le altre tecnologie, è previsto un generale phase-out a partire dal 2034 per gli impianti che iniziano la costruzione. Le fonti citate non menzionano il biogas, il biogas da discarica (gas di discarica) né la biomassa, pertanto il loro status richiede una verifica nei regolamenti e nelle linee guida del Treasury.
Limitazioni estere
Per 45Y/48E sono state introdotte norme relative ai soggetti giuridicamente o di fatto collegati a Paesi considerati una minaccia (FEOC): per le costruzioni iniziate nel 2026, la soglia di partecipazione non proveniente da tali soggetti è del 40%, in aumento al 60% per gli anni a partire dal 2030.
L’incentivo per l’idrogeno 45V termina per i progetti la cui costruzione inizia dopo il 31 dicembre 2027.
Implicazioni per gli impianti di biogas
La proroga del 45Z fino alla fine del 2029 offre un orizzonte di pianificazione per i progetti RNG, mentre l’eccezione per i combustibili derivati dal letame mantiene il vantaggio degli impianti che evitano le emissioni di metano. L’inasprimento del requisito sull’origine della materia prima mira a limitare le importazioni, il che, nel caso del biogas da aziende agricole, è generalmente neutro, poiché il substrato è locale. I dettagli del calcolo dei crediti dipendono dai regolamenti attuativi del Treasury, pertanto, prima di prendere una decisione di investimento, è necessario verificare l’ultima versione delle norme.
Fonti
Articoli correlati