Droit et réglementationActualité
États-Unis : la loi OBBBA de juillet 2025 et le soutien au biogaz — 45Z jusqu’en 2029, exception pour le fumier
La loi One Big Beautiful Bill Act a prolongé le crédit 45Z jusqu’à la fin de 2029, durci les exigences sur les matières premières et laissé une exception pour les carburants issus de fumier. Pour 45Y/48E, les sources ne tranchent pas le sort du biogaz.
Autres versions linguistiques : Polski, English, Deutsch, Español, Italiano, Nederlands.
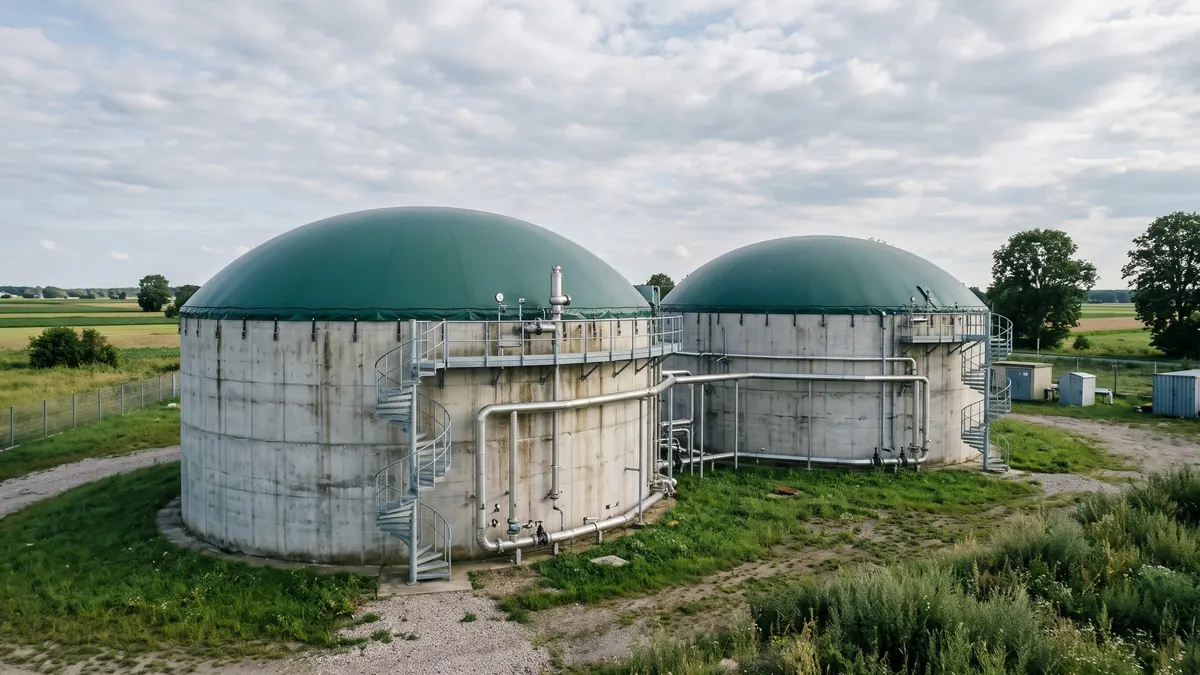
La loi One Big Beautiful Bill Act (OBBBA), signée le 4 juillet 2025, a remodelé les crédits d’impôt américains pour l’énergie et les carburants. Pour le biogaz, les plus importants sont les modifications du crédit 45Z (carburants de transport propres) ainsi qu’une disposition qui protège les carburants issus de fumier.
Crédit 45Z
Selon l’analyse du cabinet Sidley : - le crédit est prolongé de deux ans, jusqu’à la fin de 2029 ; - pour les carburants produits après le 31 décembre 2025, la matière première doit être produite ou cultivée aux États-Unis, au Mexique ou au Canada ; - le taux d’émission (CI) ne peut en principe pas descendre sous zéro, ce qui limite les crédits plus élevés accordés auparavant pour des résultats négatifs ; l’exception est le carburant issu de fumier animal ; - les changements indirects d’affectation des sols ont été exclus du calcul.
Pour les exploitations disposant d’une lagune à lisier couverte, cela signifie le maintien d’un atout : l’intensité d’émission négative provenant du méthane évité compte toujours pleinement. Voir l’article sur le RNG comme carburant de transport.
Crédits 45Y et 48E pour l’électricité
La loi met fin à 45Y et 48E pour l’éolien et le photovoltaïque si l’installation est mise en service après le 31 décembre 2027, sauf si la construction commence dans les 12 mois suivant l’entrée en vigueur de la loi. Pour les autres technologies, une extinction progressive à partir de 2034 est indiquée de manière générale pour les installations dont la construction commence. Les sources examinées ne mentionnent ni le biogaz, ni le biogaz de décharge, ni la biomasse, de sorte que leur statut doit être vérifié dans les dispositions et les lignes directrices du Treasury.
Restrictions étrangères
Pour 45Y/48E, des règles ont été introduites concernant les entités liées juridiquement ou de fait à des États considérés comme une menace (FEOC) : pour une construction commencée en 2026, le seuil de part ne provenant pas de telles entités est de 40 %, et passe à 60 % pour les années à partir de 2030.
Le crédit pour l’hydrogène 45V prend fin pour les projets dont la construction commencera après le 31 décembre 2027.
Ce qui en découle pour les unités de méthanisation
La prolongation de 45Z jusqu’à la fin de 2029 offre un horizon de planification aux projets RNG, et l’exception pour les carburants issus de fumier maintient l’avantage des installations qui évitent des émissions de méthane. Le durcissement de l’exigence d’origine des matières premières vise à limiter les importations, ce qui, dans le cas du biogaz d’exploitations agricoles, est généralement neutre, car le substrat est local. Les détails du calcul des crédits dépendent des dispositions d’application du Treasury, il faut donc vérifier la dernière version des règles avant une décision d’investissement.
Sources
Articles associés