Derecho y normativaNoticia
EE.UU.: la ley OBBBA de julio de 2025 y el apoyo al biogás — 45Z hasta 2029, excepción para el estiércol
La ley One Big Beautiful Bill Act prorrogó la deducción 45Z hasta finales de 2029, endureció los requisitos sobre materias primas y mantuvo la excepción para los combustibles derivados del estiércol. Para las deducciones 45Y/48E, las fuentes no aclaran el futuro del biogás.
Otras versiones de idioma: Polski, English, Deutsch, Français, Italiano, Nederlands.
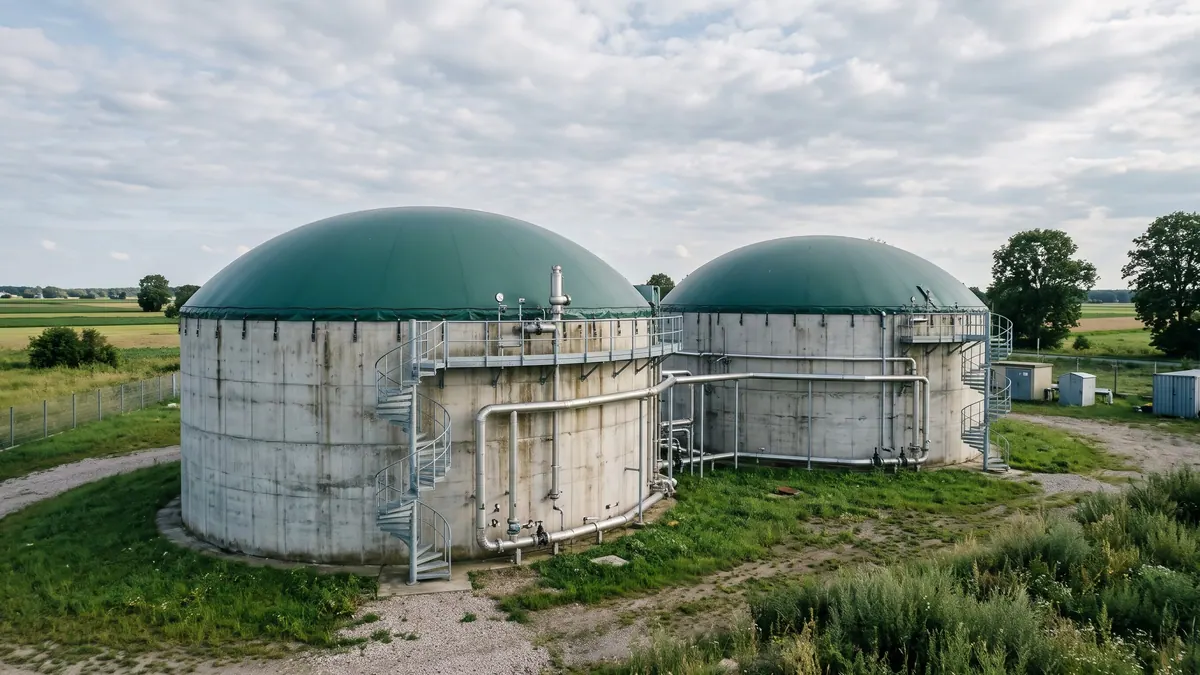
La ley One Big Beautiful Bill Act (OBBBA), firmada el 4 de julio de 2025, reestructuró las deducciones fiscales estadounidenses para energía y combustibles. Para el biogás, los cambios más relevantes se encuentran en la deducción 45Z (combustibles limpios para transporte) y en la disposición que protege los combustibles derivados del estiércol.
Deducción 45Z
Según el análisis del bufete Sidley: - la deducción se prorroga dos años, hasta finales de 2029; - para los combustibles producidos después del 31 de diciembre de 2025, la materia prima debe ser producida o cultivada en EE.UU., México o Canadá; - la intensidad de emisiones (CI) no puede, en principio, ser inferior a cero, lo que limita los créditos más elevados que antes se concedían por resultados negativos; la excepción son los combustibles derivados del estiércol animal; - se excluyen de los cálculos los cambios indirectos en el uso del suelo.
Para las explotaciones con lagunas cubiertas de purín, esto significa mantener una ventaja: la intensidad de emisiones negativa derivada del metano evitado sigue computando en su totalidad. Véase la entrada sobre RNG como combustible para transporte.
Deducciones 45Y y 48E para energía eléctrica
La ley pone fin a las deducciones 45Y y 48E para la energía eólica y fotovoltaica si la instalación se pone en marcha después del 31 de diciembre de 2027, a menos que la construcción comience en los 12 meses siguientes a la entrada en vigor de la ley. Para el resto de tecnologías, se establece un cese gradual a partir de 2034 para las instalaciones que inicien su construcción. Las fuentes analizadas no mencionan el biogás, el gas de vertedero ni la biomasa, por lo que su estatus requiere verificación en la normativa y directrices del Tesoro.
Limitaciones extranjeras
Para las deducciones 45Y/48E, se introdujeron normas relativas a entidades legal o efectivamente vinculadas a países considerados una amenaza (FEOC): para construcciones iniciadas en 2026, el umbral de participación no procedente de dichas entidades es del 40 %, aumentando al 60 % a partir de 2030.
La deducción para hidrógeno 45V finaliza para proyectos cuya construcción comience después del 31 de diciembre de 2027.
Consecuencias para las plantas de biogás
La prórroga de la deducción 45Z hasta finales de 2029 ofrece un horizonte de planificación para los proyectos de RNG, y la excepción para los combustibles derivados del estiércol mantiene la ventaja de las instalaciones que evitan emisiones de metano. El endurecimiento del requisito de origen de la materia prima busca limitar las importaciones, lo que, en el caso del biogás de explotaciones agrícolas, suele ser neutro, ya que el sustrato es local. Los detalles del cálculo de los créditos dependen de la normativa de desarrollo del Tesoro, por lo que, antes de tomar una decisión de inversión, es necesario consultar la versión más reciente de las normas.
Fuentes
Artículos relacionados