Recht und RegulierungEreignis
Europäische Kommission prüft schwedische Steuerbefreiungen für Biogas und Biopropan
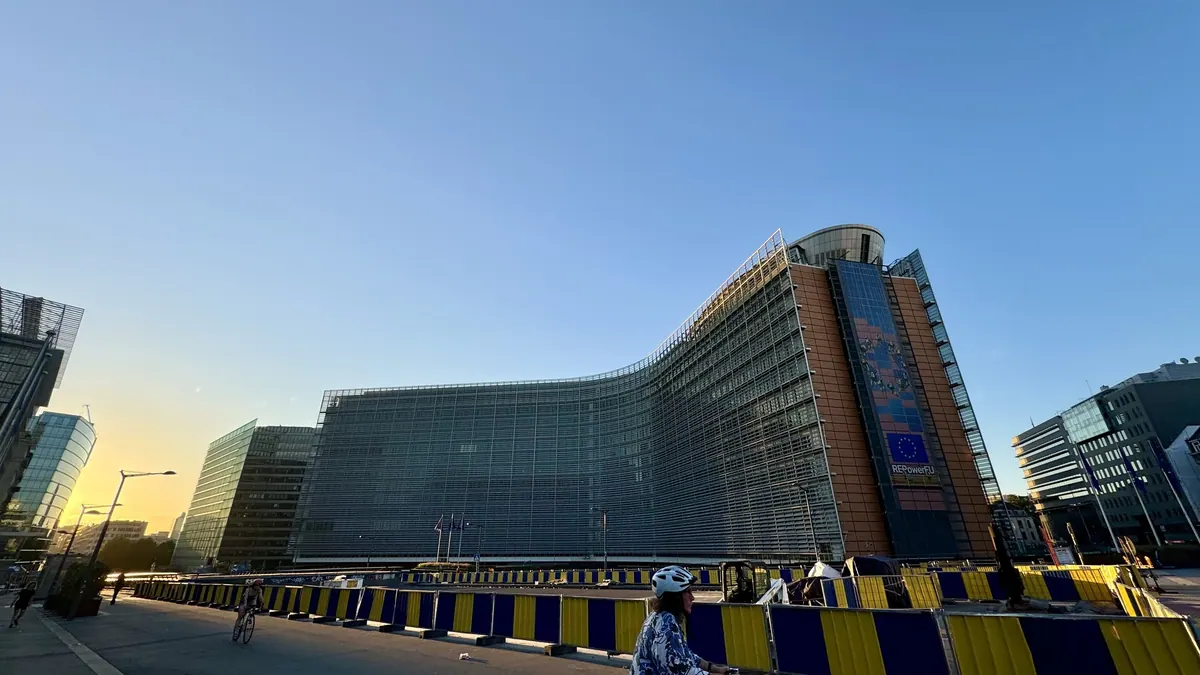
Am 30. Januar 2024 hat die Europäische Kommission ein eingehendes Prüfverfahren zu zwei schwedischen Regelungen zur Befreiung von der Energie- und der Kohlenstoffsteuer für nicht lebensmittelbasiertes Biogas und Biopropan eingeleitet.
Die Europäische Kommission hat am 30. Januar 2024 ein eingehendes Prüfverfahren zu zwei schwedischen Steuerbefreiungssystemen für nicht lebensmittelbasiertes Biogas und Biopropan eingeleitet. Die Sache betrifft die Frage, wie weit ein Mitgliedstaat erneuerbare Kraftstoffe von Steuern befreien darf, wenn die Erzeuger gleichzeitig Förderung aus anderen Ländern erhalten.
Was geschieht
Schweden wendet Befreiungen von der Energiesteuer und der Kohlenstoffsteuer für Biogas und Biopropan an, die aus nicht lebensmittelbasierten Rohstoffen erzeugt werden. Die Mechanismen wirken in zwei Bereichen: Wärmeerzeugung und Motorkraftstoffe. Die Befreiungen gelten sowohl für inländische Erzeugnisse als auch für solche, die aus anderen EU-Staaten eingeführt werden.
Ursprünglich hatte die Kommission diese Regelungen 2020 ohne förmliches Verfahren genehmigt. Im Dezember 2022 hob das Gericht der Europäischen Union beide Entscheidungen aus Verfahrensgründen auf. Das Gericht befand, die Kommission hätte ein Prüfverfahren einleiten und untersuchen müssen, ob die Befreiungen in Verbindung mit der von anderen Staaten (u. a. Dänemark) gewährten Förderung den Biogaserzeugern eine Überkompensation verschaffen. Die Entscheidung vom Januar 2024 ist somit die Umsetzung dieses Urteils.
Warum das für den Markt wichtig ist
Biogas und Biomethan werden in Europa auf sehr unterschiedliche Weise gefördert: durch Preiszuschüsse (Tarife, Prämien, Differenzverträge), Investitionszuschüsse, Steuerbefreiungen und Beimischungspflichten. Überlagern sich diese Mechanismen in verschiedenen Ländern und fließt das Gas über Grenzen, entsteht das Risiko, dass eine Energieeinheit doppelt gefördert wird. Die Beihilfekontrollbehörden bewerten daher nicht nur das einzelne Programm, sondern auch seine kumulierte Wirkung.
Bedeutung für die Branche in Polen
In Polen wurde die Förderung von Biomethan 2024 erst aufgebaut: Es galt die FIP-Prämie für Anlagen bis 1 MW, und die Regierung kündigte Auktionen und Differenzverträge für größere an. Der schwedische Fall erinnert daran, dass jeder nationale Mechanismus unter Berücksichtigung der Beihilferegeln und des Grundsatzes der fehlenden Überkompensation gestaltet werden muss. Das betrifft auch die Kumulierung eines Investitionszuschusses des NFOŚiGW mit der späteren Betriebsförderung, bei der eine Kumulierungsregel erforderlich ist.
Für Exporteure von Biomethan, z. B. aus den baltischen Staaten oder der Ukraine, ist zudem wichtig, dass Gas, das in einem anderen Land verkauft wird, der Kontrolle auf doppelte Förderung unterliegen kann.
Wie es weitergeht
Das Verfahren endet mit einer Abschlussentscheidung der Kommission, deren Termin jedoch nicht genannt wurde. Bis dahin gelten die Befreiungen, und Erzeuger und Abnehmer sollten das Risiko berücksichtigen, dass die Bewertung geändert wird. Für den Markt wird wichtig sein, wie die Kommission die kumulierte Förderung berechnet: Steuerbefreiungen, Zuschüsse in anderen Staaten und Zertifikatspreise. Das Ergebnis des Verfahrens kann zum Bezugspunkt für ähnliche Regelungen in anderen Ländern werden.
Wie solche Entscheidungen zu lesen sind
Ein Prüfverfahren bedeutet noch nicht, dass eine Regelung mit dem Binnenmarkt unvereinbar ist. Es ist die Phase, in der die Kommission Stellungnahmen der Mitgliedstaaten und der Beteiligten sammelt und Daten zu Produktionskosten und Umfang der Förderung überprüft. Für den Investor zählt vor allem Planbarkeit: Die Folgen einer etwaigen negativen Entscheidung hingen von ihrem Inhalt ab, auch von der Entscheidung der Kommission über die weitere Anwendung der Befreiungen. In der Praxis setzen solche Fälle einen Standard für die Dokumentation von Kosten und Erlösen, der künftig auch gegenüber anderen Ländern angewandt wird.
Quellen
Verwandte Beiträge