Mercado e inversiónNoticia
Informe final del TEG sobre la taxonomía de la UE: criterios para el biogás y la fermentación de bio residuos
El 9 de marzo de 2020, el Grupo de Expertos Técnicos sobre Finanzas Sostenibles (TEG) publicó el informe final sobre la taxonomía de la UE para inversiones sostenibles. Este incluye criterios para la producción de biogás y la fermentación de bio residuos y lodos de depuradora.
Otras versiones de idioma: Polski, English, Deutsch, Français, Italiano, Nederlands.
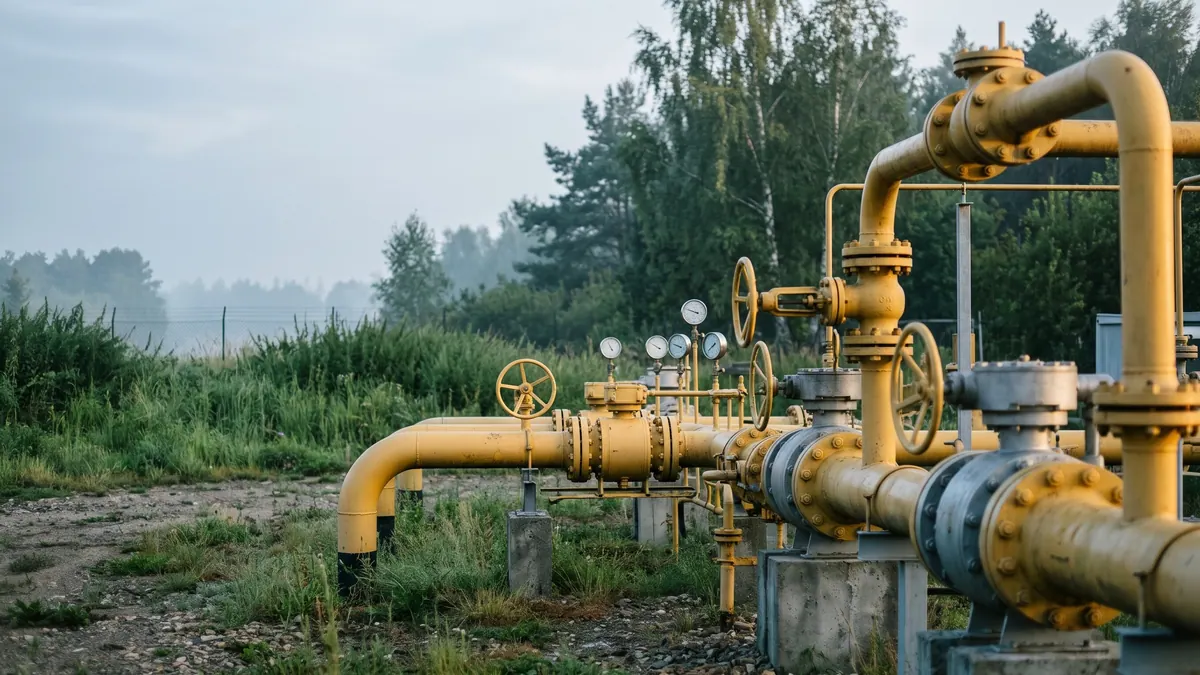
El Grupo Técnico de Expertos sobre Finanzas Sostenibles (TEG) publicó el 9 de marzo de 2020 el informe final sobre la taxonomía de la UE, que fue presentado el 12 de marzo en una reunión con los grupos de interés. El documento incluye criterios técnicos de evaluación para determinar qué tipos de actividades económicas pueden considerarse como contribuyentes significativos a la mitigación del cambio climático. Para el sector del biogás, este informe supone la primera lista completa de condiciones que una instalación debe cumplir para ser incluida en el grupo de inversiones «verdes».
Qué es la taxonomía
La taxonomía de la UE es un sistema de clasificación diseñado para indicar a los inversores qué actividades son ambientalmente sostenibles. El reglamento marco en esta materia se encontraba entonces en la fase final de los trabajos legislativos, y el informe del TEG tenía como objetivo proporcionar criterios técnicos detallados. El informe sustituyó a los anteriores trabajos de los expertos de diciembre de 2018 y junio de 2019, e incluía también recomendaciones sobre el uso de la taxonomía por parte de empresas e instituciones financieras, así como material de apoyo para los emisores de bonos verdes.
Qué implica para el biogás y los residuos
Entre las actividades cubiertas por los criterios del informe se encuentran aquellas de relevancia directa para nuestro compendio:
- generación de electricidad y calor a partir de bioenergía, incluido el biogás;
- producción de biogás y biocombustibles para el transporte;
- fermentación metanogénica (digestión anaerobia) de bio residuos y lodos de depuradora;
- compostaje de bio residuos.
Los criterios combinan requisitos relativos a la reducción de emisiones de gases de efecto invernadero en el ciclo de vida con exigencias sobre las materias primas. En el caso de las materias primas agrícolas, se remiten a los principios de desarrollo sostenible de la Directiva sobre energías renovables. En la fermentación de bio residuos, son relevantes, entre otros aspectos, la recogida selectiva, la limitación de fugas de metano y la gestión del digestato.
Importancia para los inversores
Para los propietarios de plantas de biogás y proyectos de biometano, la taxonomía implica, ante todo, un acceso más sencillo a la financiación. Los bancos y fondos que se comprometan a informar sobre la proporción de activos «verdes» en su cartera seleccionarán proyectos que cumplan con los criterios. Una instalación que pueda documentar la reducción de emisiones, el seguimiento de fugas de metano y la gestión adecuada del digestato tendrá una mejor posición negociadora.
No obstante, el informe también presenta limitaciones. Los criterios debían ser aún transformados en actos delegados de la Comisión, y muchos detalles podrían haber cambiado. Quedaban también cuestiones controvertidas sobre el papel del gas natural y la incineración de residuos, que se resolverían en los meses siguientes.
Próximos pasos
La Comisión debía preparar los actos delegados del reglamento marco basándose en el informe. Las partes interesadas deberían seguir su contenido, ya que será este, y no el informe de los expertos, el que determine los criterios finales de cualificación.
Recomendación para los propietarios de instalaciones
Ya en esta fase, resulta conveniente comenzar a recopilar los datos que en el futuro serán necesarios para demostrar el cumplimiento: balance de masa y energía, origen de las materias primas, magnitud de las emisiones en todo el ciclo de vida, plan de control de fugas y método de gestión del digestato. Las instalaciones que tengan esto documentado en sus registros operativos superarán con mayor facilidad la verificación de un banco o un inversor institucional.
Fuentes
Artículos relacionados