Mercato e investimentiAnalisi
Mercato dei substrati per biogas in Polonia: tendenze e prospettive per il 2026
Il mercato dei substrati in Polonia è plasmato dalla concorrenza per gli insilati, dalla crescente offerta di rifiuti organici e dallo sviluppo del biometano. Il registro del KOWR mostra circa 209 impianti di biogas agricoli a maggio 2026.
Altre versioni linguistiche: polski, English, Deutsch, français, Nederlands.
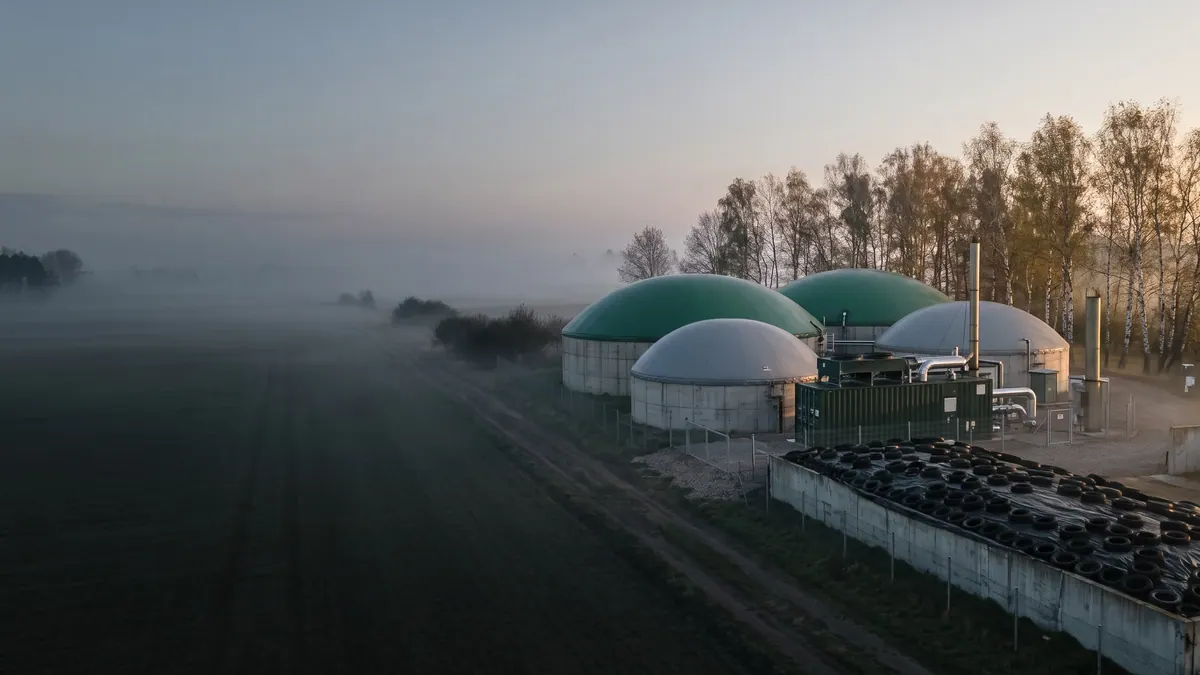
Il mercato dei substrati per biogas in Polonia sta attraversando un cambiamento di struttura: la base degli impianti cresce, gli impianti di biogas agricoli competono per insilati e liquame e sullo sfondo aumentano il flusso di rifiuti organici e l'interesse per il biometano. Secondo il registro del KOWR a maggio 2026 vi erano 209 impianti di biogas agricoli, il che significa una crescita netta rispetto al 2021 (116) e a novembre 2022 (141).
Dimensioni del mercato
Il registro dei produttori di biogas agricolo tenuto dal KOWR indicava all'inizio di marzo 2026 204 impianti appartenenti a 170 produttori, con una potenza elettrica complessiva di circa 184,3 MW. Al 28 maggio 2026 il numero è salito a 209 impianti e 175 soggetti. A marzo 2025 gli impianti erano 181. Il rapporto «Biogaz i biometan w Polsce 2026» stima che il numero complessivo di impianti di biogas (compresi gli impianti di discarica, di depurazione e comunali) abbia superato 400 alla fine del 2025. Le diverse rilevazioni riportano numeri diversi, perché adottano definizioni e date differenti.
Substrati agricoli
Gli insilati da colture energetiche (mais, segale, erbe), il liquame e il letame hanno una composizione prevedibile e una qualità stabile, il che facilita la conduzione del processo. Sono tuttavia legati al mercato agricolo: costi di produzione, affitto dei terreni e prezzi dei cereali incidono sul costo dell'insilato. Per gli operatori è importante non solo il costo della tonnellata, ma il costo del metro cubo di metano, come illustra l'articolo Pianificazione del fabbisogno di substrati e, nel dettaglio, L'insilato di mais per il biogas. Dal 2023 ciò che rientra nel biogas agricolo è determinato dall'elenco dei substrati nel regolamento (Il biogas agricolo nella legge sulle fonti rinnovabili).
Substrati di scarto
Gli scarti della trasformazione alimentare, i rifiuti organici comunali, i fanghi di depurazione o la borlanda di distilleria hanno spesso un potenziale metanigeno più elevato e possono dare una tariffa di conferimento (gate fee). La loro disponibilità è però meno prevedibile, la composizione variabile e le norme più complesse (BDO, requisiti sanitari). Le regole del calcolo dei costi sono descritte nell'articolo Costi di esercizio (OPEX) di un impianto di biogas agricolo.
Stagionalità
Gli insilati si producono principalmente nel periodo della raccolta e devono essere stoccati per tutto l'anno; gli scarti ortofrutticoli hanno picchi in estate e in autunno, mentre gli scarti di carne sono distribuiti in modo più uniforme. Gli operatori che sanno cambiare con flessibilità le ricette ottengono maggiore stabilità. La diversificazione delle fonti limita il rischio: l'operatore dipendente da un solo substrato è esposto alle oscillazioni di prezzo e disponibilità. Le regole del bilancio annuale: Pianificazione del fabbisogno di substrati.
Prospettive per il 2026
- Ulteriore pressione sui costi dei substrati agricoli, soprattutto dove molti impianti competono per la stessa area di approvvigionamento.
- Maggiore offerta di rifiuti organici dopo l'estensione della raccolta differenziata, anche se la qualità del flusso richiede la rimozione degli imballaggi.
- Sviluppo del biometano: i nuovi impianti aumentano la domanda di substrati ad alta resa (Il mercato del biometano in Europa).
- Digitalizzazione di acquisti e dati: confronto dei parametri dei substrati (BMP, SS, SV) e dei prezzi, facilitato dalle piattaforme di settore e da Analisi BMP.
Senza analisi BMP proprie e un bilancio di redditività non è possibile valutare in modo affidabile quale substrato sia la fonte di metano più economica in un determinato impianto.
Fattori da seguire
Nei prossimi mesi sul mercato dei substrati influiranno, tra l'altro: le modifiche del sistema di sostegno a biogas e biometano, il ritmo di recepimento della RED III nel diritto polacco (RED III: analisi del recepimento in Polonia), i prezzi del gas e delle quote di emissione, le condizioni meteorologiche che incidono sui raccolti e il ritmo di potenziamento dell'infrastruttura di raccolta dei rifiuti organici nei comuni. Per il singolo operatore è spesso più importante dei trend generali il contesto locale: quanti concorrenti utilizzano le stesse fonti di substrato e quali siano i costi di trasporto reali.
Avvertenza sui dati
Le rilevazioni del numero di impianti differiscono a seconda della fonte e della data e non tutte sono ufficiali. Nelle analisi condotte a fini di investimento occorre riferirsi allo stato corrente del registro del KOWR, ai dati dell'URE e ai rapporti di settore.
Fonti
Domande e risposte
Quanti impianti di biogas sono in funzione in Polonia?
Secondo i dati del KOWR al 28 maggio 2026 nel registro dei produttori di biogas agricolo figuravano 209 impianti appartenenti a 175 soggetti, mentre il numero complessivo degli impianti di biogas (anche presso depuratori e discariche) alla fine del 2025 era superiore a 400.
Articoli correlati