BiowaterstofGebeurtenis
VS: definitieve regels voor belastingvermindering 45V voor schoon waterstof — drempel van 4 kg CO₂e/kg H₂ en drie pijlers
Het Amerikaanse ministerie van Financiën en de IRS publiceerden in januari 2025 de definitieve regels voor belastingvermindering 45V: gekwalificeerde waterstof mag niet meer dan 4 kg CO₂e/kg H₂ uitstoten, en het volledige bedrag van 3 USD/kg geldt bij uitstoot onder 0,45 kg.
Andere taalversies: Polski, English, Deutsch, Español, Français, Italiano.
Het Amerikaanse ministerie van Financiën (Treasury) en de Internal Revenue Service (IRS) hebben op 3 januari 2025 definitieve regelgeving uitgevaardigd voor de belastingvermindering 45V voor de productie van schoon waterstof, gepubliceerd in het Federal Register op 10 januari 2025. Gekwalificeerde waterstof moet afkomstig zijn van een proces met levenscyclusemissies van niet meer dan 4 kg CO₂e per kilogram H₂, waarbij het hoogste tarief van 3 USD/kg geldt voor waterstof met emissies onder 0,45 kg CO₂e/kg H₂.
Structuur van de belastingvermindering
De belastingvermindering 45V, ingevoerd door de Inflation Reduction Act, is afhankelijk van de emissie-intensiteit. Het volledige tarief is uitsluitend van toepassing op producenten die daarnaast voldoen aan de eisen voor lonen en praktijken (prevailing wage and apprenticeship). Hoe hoger de levenscyclusemissies, hoe lager het krediet per kilogram waterstof.
Drie pijlers voor netstroom
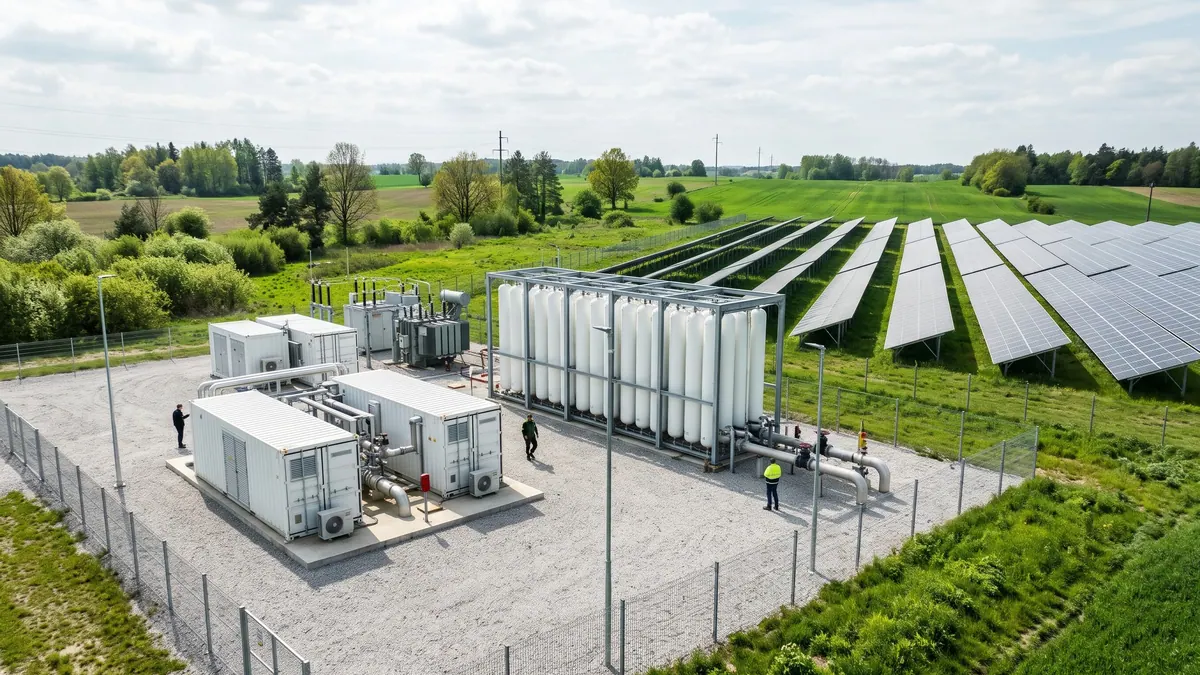
Het meest besproken onderwerp betrof elektrolyse gevoed door netstroom. De regelgeving handhaafde het principe van drie pijlers: additionality (energie uit nieuwe bronnen), temporele en geografische correlatie (deliverability). De sector pleitte voor versoepeling van de regels, terwijl klimaatorganisaties vasthielden aan handhaving om te voorkomen dat waterstof de netemissies zou verhogen.
Flexibiliteiten in de definitieve versie
Volgens commentaren van advocatenkantoren (Orrick, King & Spalding) zijn in de definitieve versie drie routes toegevoegd om aan de additionality-eis te voldoen: energie uit installaties met CO₂-afvang en -opslag (CCS) die niet eerder dan 36 maanden voor de waterstoffabriek in gebruik zijn genomen, energie uit gekwalificeerde kerncentrales en schone energie uit bestaande installaties in staten met gekwalificeerde standaarden (Californië en Washington). Temporele correlatie: de vereiste van uurbasisregistratie voor energiecertificaten (EAC) is verschoven van 2028 naar 2030, tot die tijd is jaarlijkse registratie toegestaan (Orrick).
Bouwtermijn
In de Inflation Reduction Act zoals van kracht in januari 2025 (en herhaald in de definitieve regels) moest de installatie zijn bouw beginnen vóór 1 januari 2033; de wet van juli 2025 verkortte deze termijn tot 1 januari 2028.
Betekenis voor biogas en waterstof uit biomassa
De levenscyclusmethodiek (model GREET) omvat ook waterstof uit biomethaan en biomassa. Laag-emissie biomethaan gebruikt voor reforming kan de koolstofintensiteit van waterstof verlagen, daarom volgen producenten van hernieuwbaar aardgas (RNG) deze regelgeving als potentiële bron van vraag naar hernieuwbaar gas.
Wat dit betekent voor Polen en Europa
De Europese gedelegeerde handelingen onder RED II/III definiëren 'hernieuwbare waterstof van niet-biologische oorsprong' (RFNBO) met vergelijkbare pijlers: additionality, temporele en geografische correlatie. Een vergelijking van beide systemen toont aan dat de VS en de EU naar vergelijkbare standaarden streven, maar verschillen in instrument: belastingvermindering in de VS, marktverplichtingen in de EU.
Bronnen
Verwante artikelen