BiohydrogèneActualité
Sinopec prévoit un pipeline d'hydrogène de 400 kilomètres de la Mongolie-Intérieure à Pékin
Sinopec a annoncé en avril 2023 la construction du premier pipeline d'hydrogène longue distance en Chine : environ 400 km d'Ulanqab à Pékin, avec une capacité initiale de 100 000 tonnes par an.
Autres versions linguistiques : Polski, English, Deutsch, Español, Italiano, Nederlands.
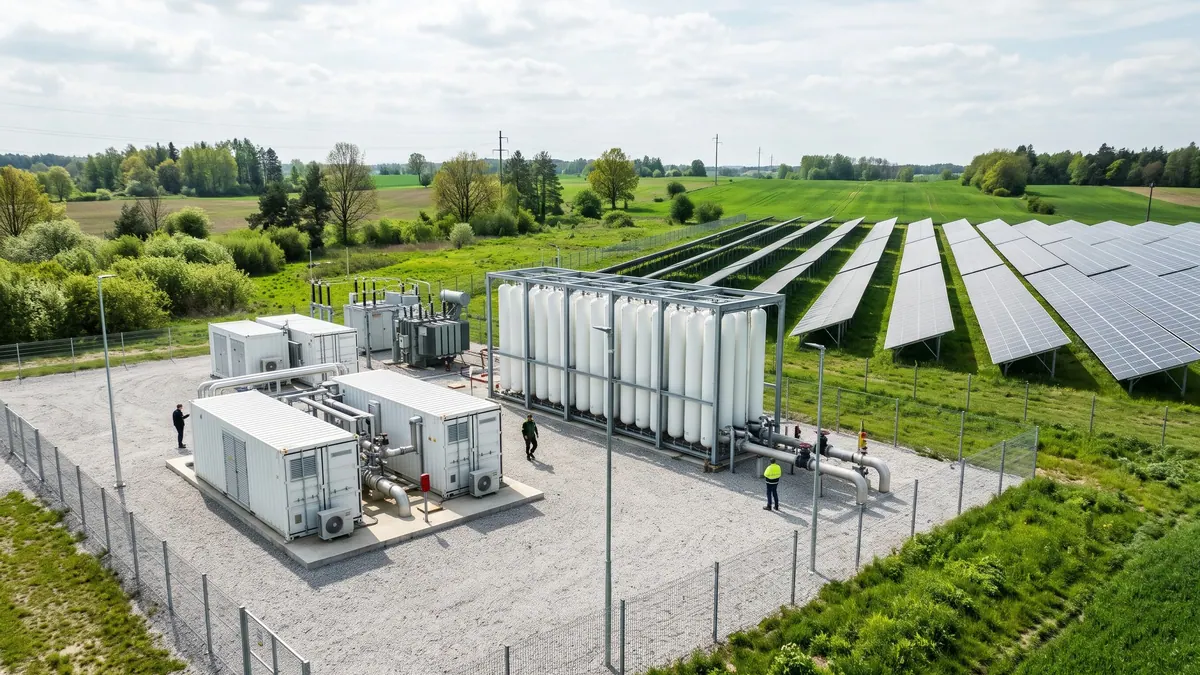
Le groupe chinois Sinopec a annoncé en avril 2023 la construction du premier pipeline d'hydrogène interrégional longue distance du pays. Celui-ci devrait s'étendre sur plus de 400 km et relier Ulanqab, en Mongolie-Intérieure, à Pékin. La capacité initiale de transport est d'environ 100 000 tonnes d'hydrogène par an, avec une augmentation prévue à 500 000 tonnes selon Enerdata, lors des phases ultérieures.
Tracé et destination
Selon un rapport de Xinhua, basé sur les déclarations du président de Sinopec, Ma Yongsheng, le pipeline acheminera de l'hydrogène vert depuis les régions occidentales de la Chine vers les zones orientales consommatrices d'énergie et remplacera l'hydrogène produit à partir de combustibles fossiles dans la région Pékin-Tianjin-Hebei. Le projet a été intégré au plan de construction du réseau pétrolier et gazier publié par l'Administration nationale de l'énergie en mars 2023.
Par ailleurs, Sinopec a annoncé la construction d'une usine d'hydrogène vert à Ordos (également en Mongolie-Intérieure) d'une capacité d'environ 30 000 tonnes d'hydrogène et 240 000 tonnes d'oxygène par an. Selon les informations disponibles, cet hydrogène serait destiné à une usine de chimie du charbon située à proximité. Les sources ne précisent pas si Ordos alimentera le pipeline vers Pékin, ni ne fournissent le coût du pipeline, rendant toute association entre les deux projets hypothétique.
Rôle des pipelines dans l'économie de l'hydrogène
Le transport de l'hydrogène à grande échelle est coûteux : sous forme comprimée, il nécessite des camions et un grand nombre de trajets, tandis que sous forme liquide, il implique un processus de liquéfaction onéreux. Les pipelines représentent l'option la moins chère pour de grands volumes et une demande constante, mais ils exigent des matériaux résistants à la fragilisation par l'hydrogène et des mesures de sécurité. Pour la Chine, où le potentiel des sources renouvelables se situe au nord et à l'ouest, tandis que la demande se concentre à l'est, le transport longue distance constitue un élément clé du système.
Lien avec le biométhane
Le biométhane est prêt à être utilisé dans les réseaux gaziers existants, tandis que l'hydrogène nécessite une nouvelle infrastructure ou un mélange en proportions limitées. Pour le secteur du biogaz, il est crucial de savoir à quelle vitesse les consommateurs d'hydrogène émergeront et comment évoluera la concurrence pour les fonds publics.
Ce que nous ne savons pas
Les annonces ne mentionnent pas la décision finale d'investissement, le calendrier, le coût du pipeline, ni la source d'alimentation des électrolyseurs. Dans les projets chinois d'hydrogène, les retards et le faible taux d'utilisation des capacités ont souvent posé problème, comme en témoigne l'exemple de l'usine de Kuqa.
Implications pour la Pologne et l'Europe
La manière dont la Chine prévoit de relier les régions riches en énergies renouvelables aux consommateurs industriels constitue une étude de cas pour le débat sur le marché européen de l'hydrogène et les « corridors hydrogène ». Les pipelines d'hydrogène nécessitent des investissements sur plusieurs années, de sorte qu'à court terme, l'hydrogène restera un produit local.
Sources
Articles associés