BiogazAnalyse
Thaïlande : le biogaz issu des eaux usées industrielles et du fumier. Objectifs du plan AEDP et puissances jusqu’en 2016
La Thaïlande a développé le biogaz principalement dans l’industrie agroalimentaire et les élevages. En octobre 2016, 412 MW d’installations étaient en service, et le plan AEDP de 2015 prévoyait 600 MW issus des eaux usées et du fumier, ainsi que 680 MW provenant des cultures énergétiques d’ici 2036.
Autres versions linguistiques : Polski, English, Deutsch, Español, Italiano, Nederlands.
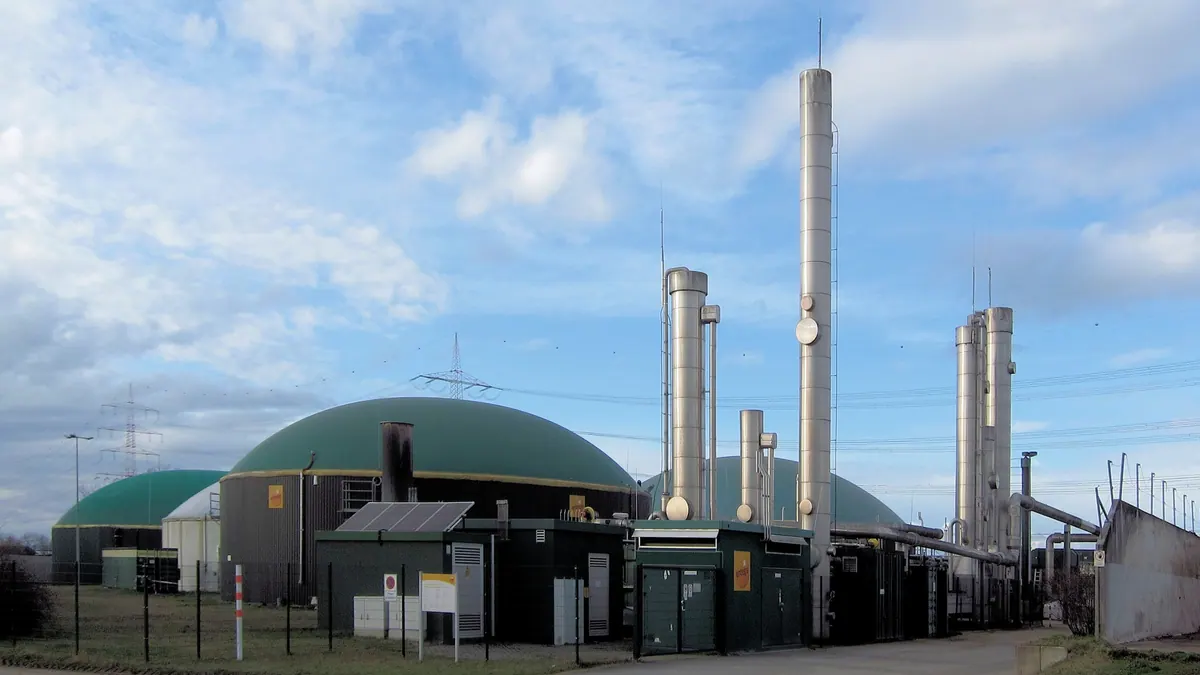

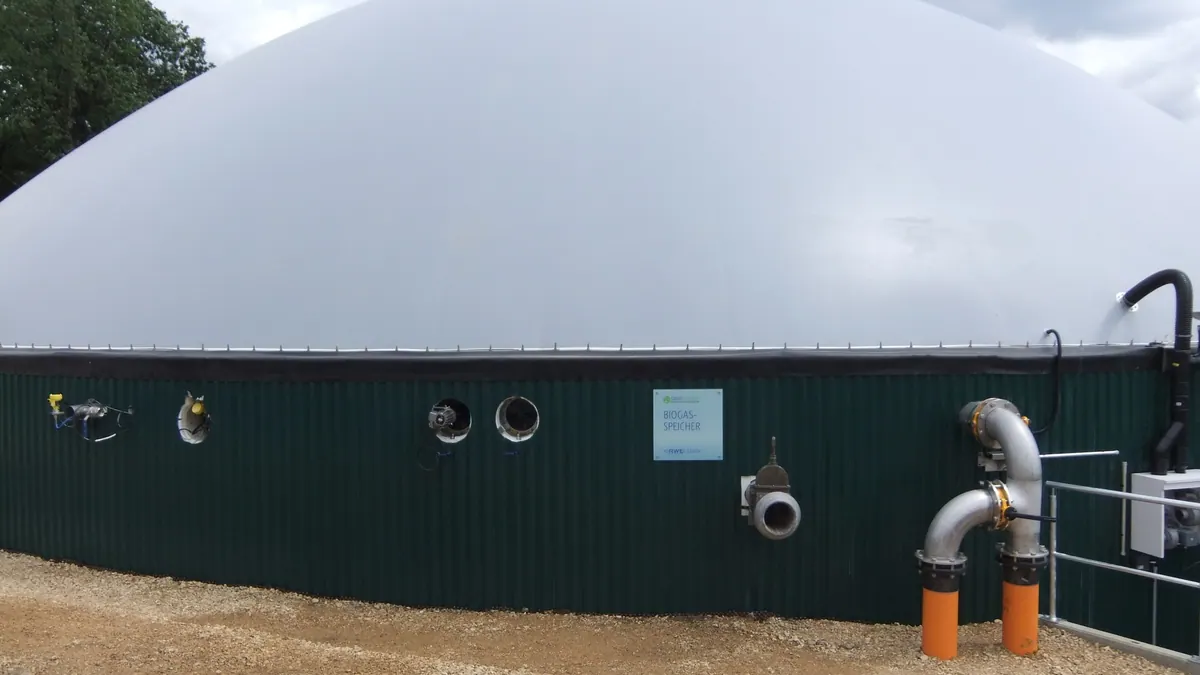
La Thaïlande figure parmi les leaders asiatiques dans la production de biogaz à partir des déchets de l’industrie agroalimentaire et des élevages. Selon les travaux issus de la coopération technique germano-thaïlandaise, la puissance installée des unités de méthanisation est passée de 275 MW au début de l’année 2014 à 412 MW en octobre 2016. Cet article présente des données couvrant la période 2013–2017 et ne reflète pas l’état actuel du marché.
Structure du secteur
Selon le registre du Bureau de la Politique et de la Planification Énergétique (EPPO) de décembre 2013, cité dans le Policy Briefing de 2014, le pays comptait 1 568 installations de biogaz avec une production annuelle totale d’environ 1 523 millions de m³ de biogaz. Les volumes les plus importants provenaient des installations « autres » (427 millions de m³ par an) ainsi que des usines d’amidon de manioc (59 installations, 386 millions de m³), suivies des installations liées à la production d’éthanol (21 installations, 263 millions de m³) et des huileries (88 installations, 211 millions de m³). S’y ajoutaient les installations associées aux élevages porcins (réparties dans le registre selon les phases de soutien, notamment 271 entre 2008 et 2012) et 575 petites exploitations agricoles. Les auteurs précisaient que ces chiffres pouvaient inclure des doubles comptages et que les installations non soutenues n’étaient pas surveillées.
Selon ces travaux, le développement a été soutenu depuis les années 1990 par un tarif additionnel (appelé adder, soit une prime au prix de l’énergie), des exonérations fiscales et des subventions à l’investissement, principalement ciblées sur les déchets des élevages porcins et des industries de l’amidon, de l’huile de palme et du sucre. Un bulletin de 2017 indiquait qu’en octobre 2016, la puissance totale atteignait 412 MW, dont au moins 293 MW étaient vendus au réseau dans le cadre de contrats PPA. Le registre du DEDE de novembre 2016 recensait 156 unités de méthanisation raccordées au réseau, avec une puissance installée totale de 344,31 MW, dont la majorité des installations se situait dans la région centrale (59), tandis que la région sud affichait la puissance la plus élevée (51 installations, 152,22 MW).
Objectifs du plan AEDP
Le Plan de Développement des Énergies Alternatives (AEDP) pour la période 2015–2036, approuvé par le Conseil National de la Politique Énergétique en septembre 2015, prévoyait pour le biogaz une puissance électrique de 600 MW issue des eaux usées et du fumier, ainsi que 680 MW supplémentaires provenant des cultures énergétiques d’ici 2036. Le plan envisageait également 1 283 ktep de biogaz pour les usages thermiques et 4 800 tonnes par jour de biogaz comprimé (CBG) pour le transport. Auparavant, en 2013, la Thaïlande avait relevé son objectif pour le biogaz de 600 MW à 3 600 MW d’ici 2021, dont 3 000 MW devaient provenir des cultures énergétiques ; dans l’AEDP 2015, cet objectif pour les cultures énergétiques a été réduit à 680 MW.
Cultures énergétiques
Dans le cadre d’un programme antérieur, 12 projets pilotes utilisant l’herbe à éléphant (Napier grass) d’une puissance allant jusqu’à 1 MW chacun avaient été sélectionnés, avec un budget de 260 millions de THB. Le programme a été suspendu en juillet 2014, après la prise de pouvoir par la junte militaire NCPO, dans le cadre d’une décision mettant fin à 21 programmes financés par le Fonds ENCON en raison d’« irrégularités dans l’allocation des fonds ». Selon une évaluation du DEDE de 2014, le potentiel restant de biogaz s’élevait à environ 18 700 millions de m³ par an, dont 15 772 millions de m³ provenaient des cultures énergétiques, et seulement 2 927 millions de m³ des déchets agricoles et d’élevage non exploités. Cela signifie que le potentiel des déchets était déjà largement valorisé.
Pourquoi le biogaz s’est développé dans l’industrie
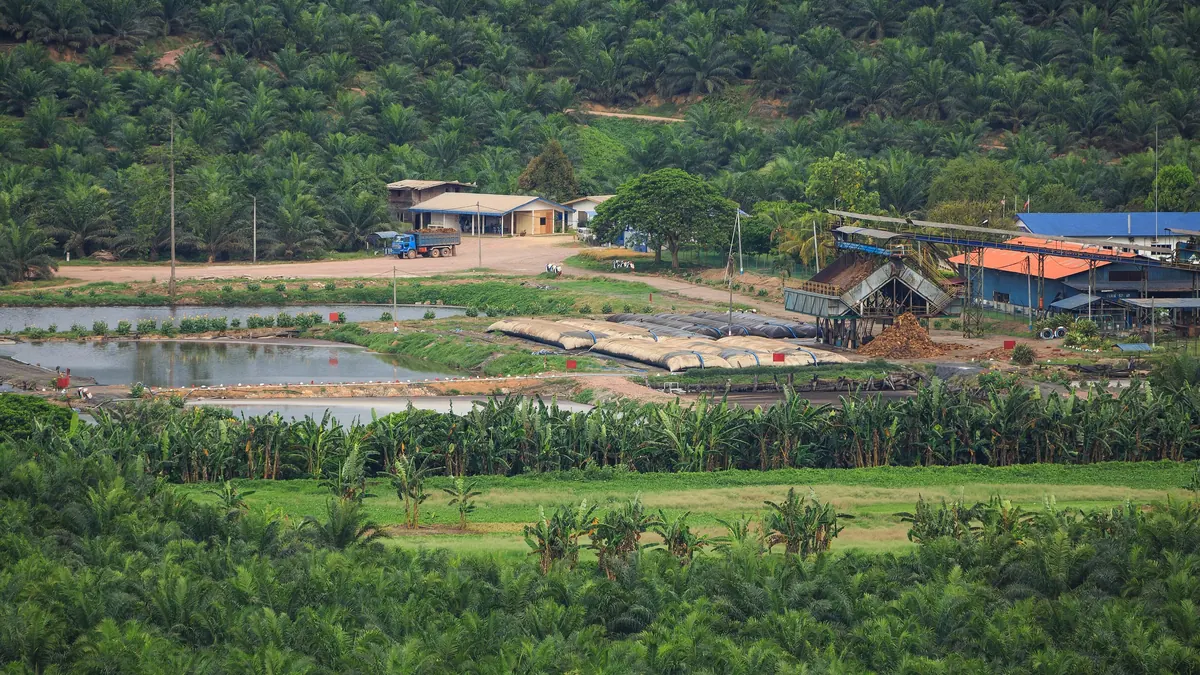
Les unités de méthanisation associées aux usines de transformation bénéficient d’un approvisionnement stable en matières premières — les déchets sont produits là où la demande en énergie existe — et de faibles coûts logistiques. Un bulletin de 2017 estimait que le potentiel de biogaz issu des déchets agricoles et industriels (principalement les sucreries, l’amidon, l’huile de palme, le fumier porcin et avicole) était déjà largement exploité. Par conséquent, les nouveaux programmes de soutien ont été orientés vers les cultures énergétiques et les matières premières alternatives, les déchets municipaux ainsi que le biogaz comprimé pour le transport.
Exemple : usine d’amidon de manioc
Selon une étude de cas de Jenbacher, la centrale à biogaz Wangdee dans la province de Kamphaeng Phet est alimentée par les eaux usées et les déchets solides issus de la production d’amidon de manioc. Le premier bloc équipé d’un moteur Jenbacher a été mis en service en 2015. Le site du fabricant contient des informations incohérentes sur le nombre de moteurs et la puissance, c’est pourquoi ces valeurs ne sont pas indiquées ici.
Ce que nous ne savons pas
Nous nous appuyons sur des données couvrant la période 2013–2017 et sur le plan AEDP de 2015. Nous ne disposons pas de statistiques actualisées sur les puissances ni sur les tarifs, et nous n’avons pas vérifié les versions ultérieures du plan AEDP. Les taux tarifaires spécifiques ne sont pas mentionnés, car nous ne les avons pas vérifiés dans les textes réglementaires.
Conclusions pour les concepteurs de projets
Pour estimer le potentiel du biogaz dans les pays en développement, il est recommandé de commencer par les déchets et les eaux usées de l’industrie agroalimentaire : ceux-ci sont concentrés, produits par des entités capables d’investir et souvent soumis à des coûts de traitement. Les cultures énergétiques nécessitent dès le départ une chaîne d’approvisionnement complète et entrent en concurrence pour l’utilisation des terres. L’expérience thaïlandaise — la réduction de l’objectif pour les cultures énergétiques de 3 000 à 680 MW — en est une bonne illustration.
Quelles implications pour la Pologne et l’Europe
L’expérience thaïlandaise montre que les unités de méthanisation dédiées à la valorisation des déchets dans l’industrie agroalimentaire se sont développées plus rapidement que les projets basés sur les cultures énergétiques. Pour la Pologne, cela constitue un argument en faveur de la priorité accordée aux déchets et aux eaux usées industrielles dans la politique du biogaz, conformément à la tendance générale européenne.
Sources
Articles associés