BioLNG et bioCNGFiche explicative
Le RNG comme carburant de transport aux États-Unis : comment le bioCNG génère des revenus via les RIN D3, les crédits LCFS et les incitations fiscales
Nous expliquons pourquoi aux États-Unis, le gaz naturel renouvelable est principalement destiné au transport : comment s’articulent les RIN D3 dans le cadre du RFS, les crédits LCFS et d’autres instruments de soutien, ainsi que les risques associés à ce modèle.
Autres versions linguistiques : Polski, English, Deutsch, Español, Italiano, Nederlands.
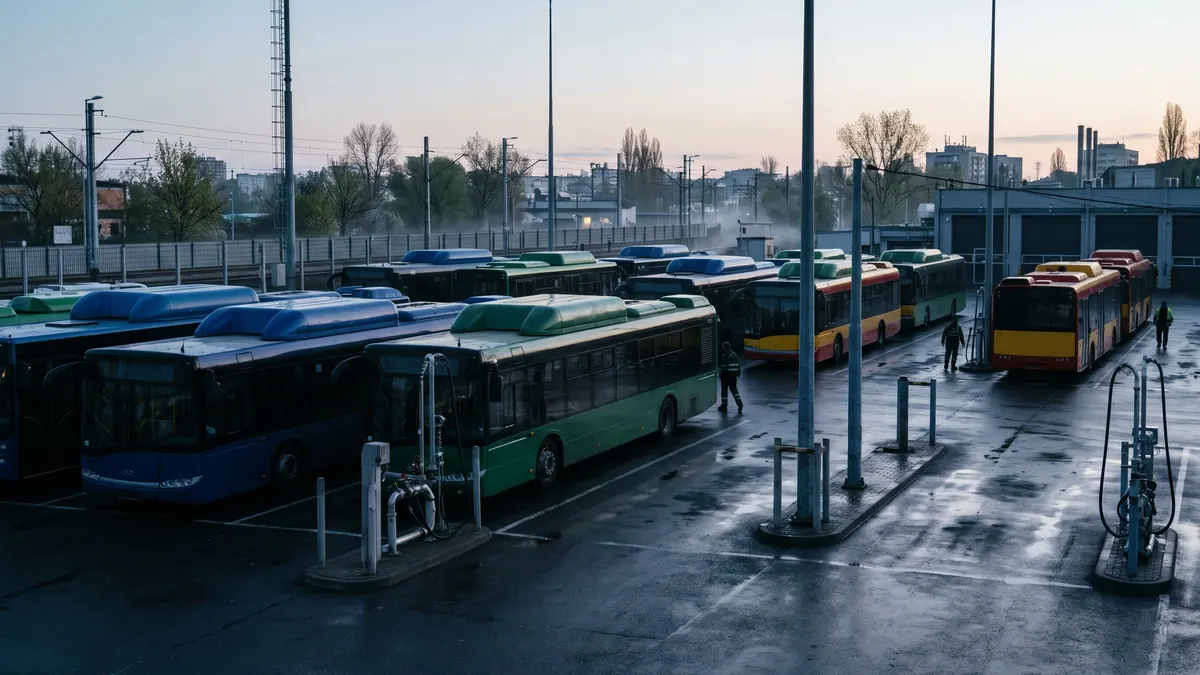
Aux États-Unis, le plus grand marché pour le biométhane est le secteur des transports : le gaz naturel renouvelable (RNG) vendu sous forme de bioCNG ou de bioLNG génère des unités RIN dans la catégorie des carburants cellulosiques (D3) dans le cadre du Renewable Fuel Standard fédéral, ainsi que des crédits dans les programmes étatiques de carburants à faible émission, tels que le Low Carbon Fuel Standard (LCFS) californien. C’est précisément la somme de ces flux, et non le seul prix du gaz, qui détermine la rentabilité de la majorité des projets.
Première couche : RFS et RIN D3
Le RFS oblige les raffineries et les importateurs de carburants à démontrer qu’une part déterminée du carburant mis sur le marché est renouvelable. Les preuves en sont les RIN, que les producteurs de carburants renouvelables génèrent lors de la mise sur le marché du carburant. Le biométhane produit à partir de biogaz (méthanisation ou biogaz de décharge) et utilisé comme carburant de transport peut être éligible à la catégorie cellulosique, désignée D3 (à condition qu’il provienne d’une voie de production approuvée et d’une matière première éligible ; certaines voies, comme celles issues des déchets alimentaires, relèvent de la catégorie D5). En juin 2023, l’EPA a adopté dans sa réglementation pour les années 2023–2025 un modèle prévoyant une croissance annuelle de 25 % du RNG utilisé comme CNG/LNG (contre 13,1 % dans le projet initial) ; les volumes cellulosiques se sont élevés à 0,84, 1,09 et 1,38 milliard de RIN. La réglementation a également introduit une répartition des RIN entre les catégories D3 et D5 pour les installations traitant des déchets alimentaires avec du fumier ou des boues (BioCycle).
Deuxième couche : les systèmes étatiques LCFS
La Californie, l’Oregon et l’État de Washington accordent des crédits supplémentaires aux carburants dont l’intensité carbone est inférieure à un benchmark. Le biométhane issu du fumier ou des déchets alimentaires présente une intensité carbone (CI) très faible, générant ainsi un nombre élevé de crédits par unité d’énergie. En pratique, le gaz physiquement injecté dans le réseau en un point peut être comptabilisé comme consommé par des véhicules ailleurs — cela nécessite une traçabilité rigoureuse, et les règles de book-and-claim font l’objet de travaux par les régulateurs.
Troisième couche : taxes et autres instruments
S’y ajoutent les crédits d’impôt fédéraux (à partir de 2025, notamment le 45Z pour les carburants propres de transport, qui en août 2023 entrait tout juste en phase de préparation), le soutien aux investissements et les contrats avec des flottes de véhicules (bennes à ordures, bus, camions). Les flottes ayant des objectifs climatiques constituent des débouchés stables pour le bioCNG.
Déroulement typique d’un flux
- Une installation (décharge, unité de méthanisation agricole) produit du biogaz.
- Le biogaz est épuré en biométhane et injecté dans le réseau gazier ou comprimé (bioCNG) ou liquéfié (bioLNG).
- Le gaz est attribué à un point de ravitaillement des véhicules.
- Le producteur génère des RIN D3 et des crédits LCFS, qu’il vend sur le marché.
- Le revenu issu du gaz physique représente généralement une part moindre du revenu total que la somme des instruments.
Pourquoi le transport plutôt que l’électricité
Le biogaz peut être brûlé dans un moteur de cogénération et l’électricité vendue, mais aux États-Unis, le soutien aux carburants de transport — RIN et crédits LCFS — est généralement plus élevé que pour l’électricité issue du biogaz. Pour le propriétaire d’une décharge ou d’une exploitation agricole, cela signifie que l’épuration du gaz à la qualité réseau et son attribution au transport génèrent souvent un revenu supérieur à celui de l’électricité, malgré des coûts plus élevés pour le nettoyage et la compression. Cela dépend toutefois des prix spécifiques des instruments à une période donnée.
Rôle des flottes et de l’infrastructure
Les principaux utilisateurs de bioCNG sont les flottes à trajets fixes : véhicules de collecte des déchets, bus de transport urbain et camions régionaux. Les stations CNG sont raccordées au réseau gazier, et le gaz issu du biométhane reste physiquement le même que le gaz naturel ; ce qui les différencie, c’est leur origine et le bilan d’émissions documenté. En pratique, la traçabilité et l’évitement de la double comptabilisation d’un même lot de gaz dans plusieurs systèmes sont donc cruciaux.
Différence entre bioCNG et bioLNG
Le bioCNG est du biométhane comprimé à haute pression et livré aux véhicules ou aux stations ; le bioLNG est du biométhane liquéfié à basse température, ce qui augmente sa densité énergétique et permet d’alimenter le transport lourd longue distance. Le choix dépend de la distance, de la taille de la flotte et de l’infrastructure disponible, mais les deux variantes sont soumises aux mêmes règles de traçabilité de l’origine du gaz.
Risques du modèle
- Risque réglementaire — les volumes du RFS, les exemptions pour les raffineries, les modifications de la méthodologie LCFS ou des crédits d’impôt influencent directement les prix des instruments.
- Risque de prix — les prix des RIN et des crédits sont volatils et ne sont pas garantis à long terme.
- Risque de litiges sur la méthodologie — le crédit pour le méthane évité issu du fumier fait l’objet de critiques et de changements réglementaires.
- Risque de demande — le marché dépend du nombre de véhicules au gaz et de l’impact potentiel de l’électrification sur la demande en carburant gazeux.
Implications pour la Pologne et l’Europe
En Pologne et dans l’UE, les équivalents sont les objectifs de part des énergies renouvelables dans les transports (RED) et les garanties d’origine, mais les instruments sont moins négociables qu’aux États-Unis. Pour les pays développant un marché du bioCNG et du bioLNG, il est essentiel d’assurer la cohérence entre les règles de comptabilisation du biométhane injecté dans le réseau et son utilisation dans les transports — c’est précisément sur ce terrain que le système américain a accumulé de l’expérience.
Sources
Articles associés